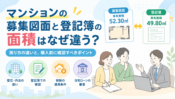
マンションの募集図面と登記簿の面積はなぜ違う?
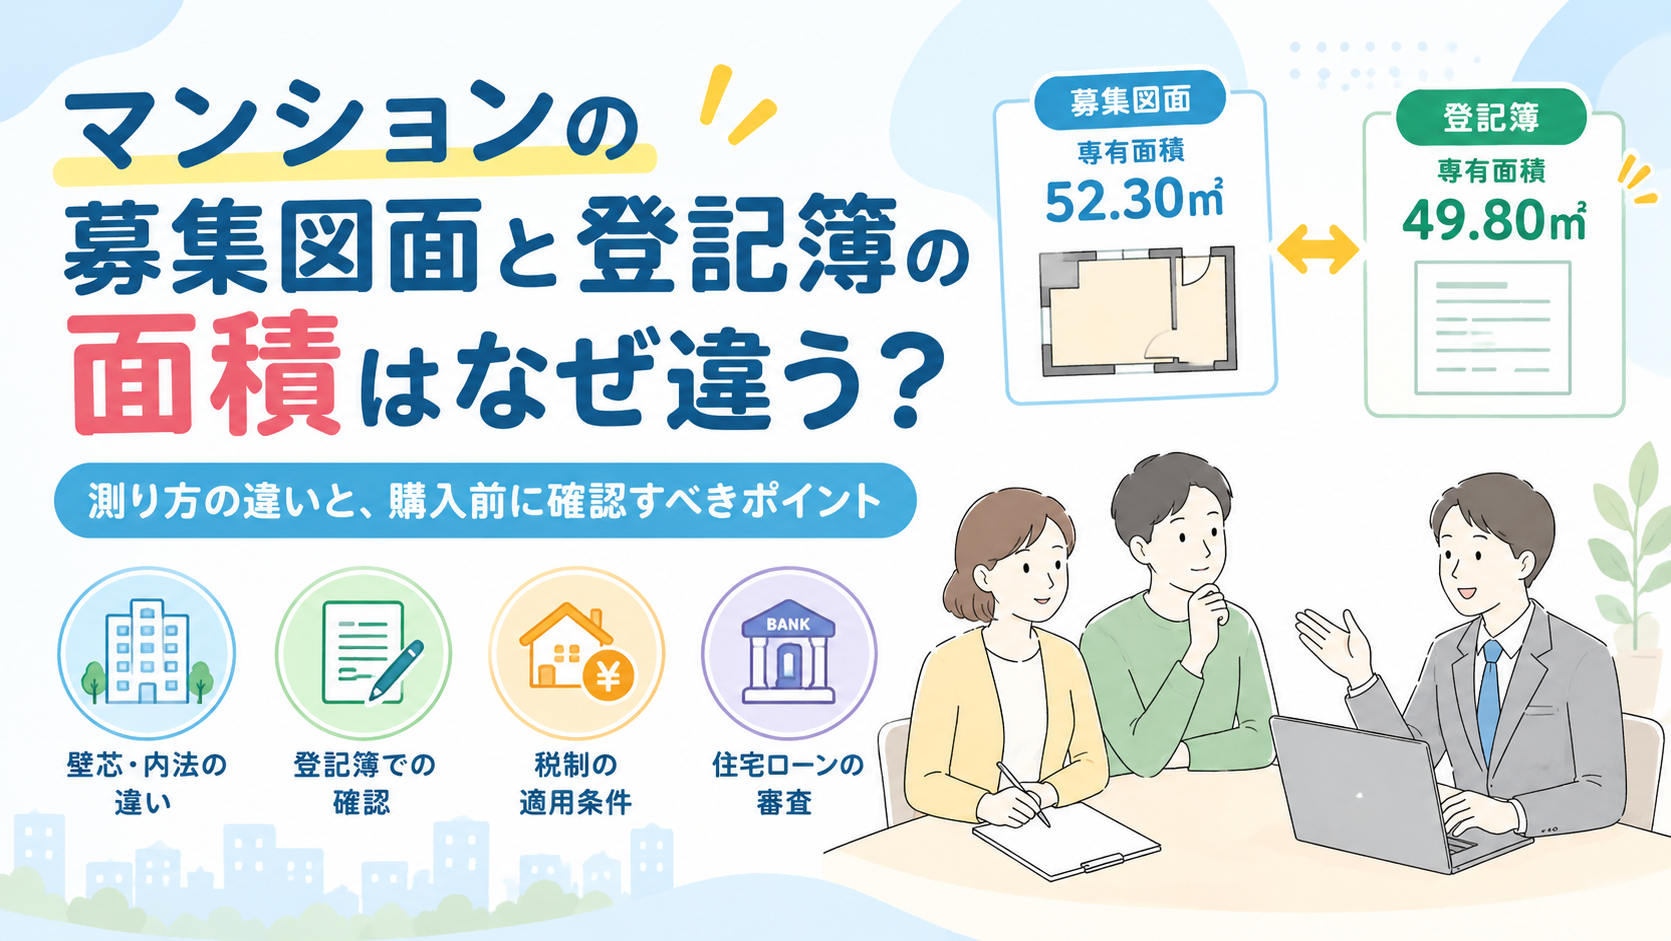
マンションを探していると、募集図面には「専有面積52.30㎡」と書かれているのに、登記簿には「床面積49.80㎡」と記載されていることがあります。
「どちらの面積が正しいの?」
「実際の部屋は狭いということ?」
「住宅ローン控除にも影響する?」
このように疑問に思う方もいるでしょう。
結論からいうと、募集図面と登記簿の面積が違う主な理由は、面積の測り方が異なるためです。
マンションの広告では壁の中心を基準にした「壁芯面積」、登記簿では壁の内側を基準にした「内法面積」が使われます。
ただし、これは単なる表示の違いではありません。住宅ローン控除や税金の軽減措置、金融機関の融資条件に関係することもあります。
この記事では、区分所有マンションを対象に、面積の違いと購入前に確認したいポイントを解説します。
マンションの面積には「壁芯」と「内法」がある
マンションの専有面積には、主に2つの測り方があります。
壁芯面積とは?
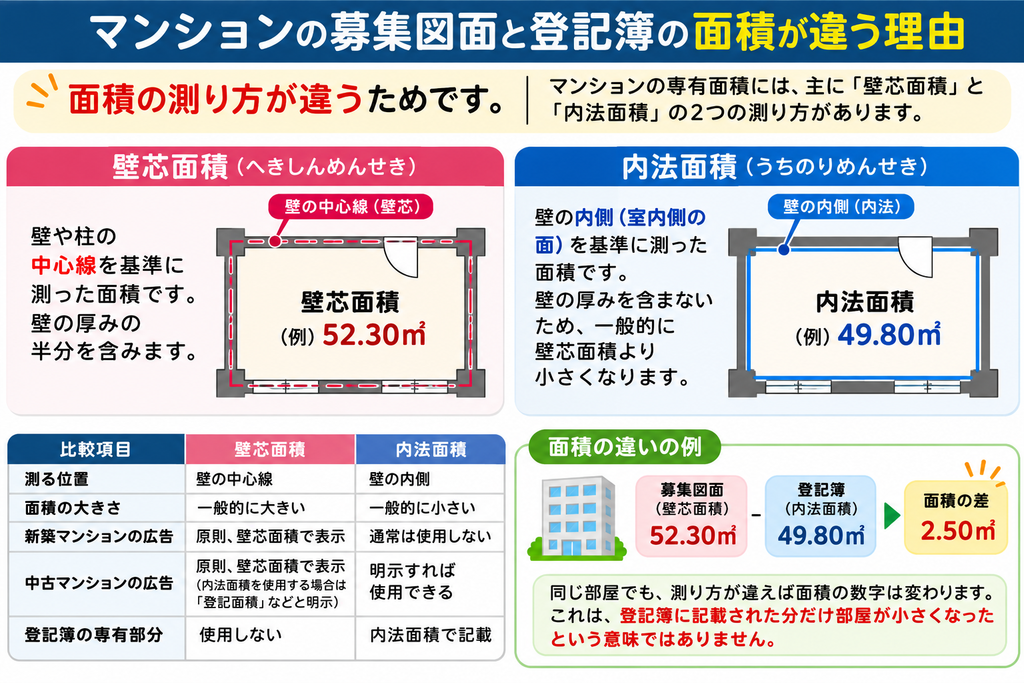
壁芯面積(へきしんめんせき)とは、壁や柱の中心線を基準に計算した面積です。
壁の厚みの一部を含めて計算するため、一般的に内法面積より大きくなります。
新築分譲マンションの広告では壁芯面積が使われ、中古マンションでも壁芯面積を表示するのが原則です。
内法面積とは?
内法面積(うちのりめんせき)とは、壁の内側を基準に計算した面積です。
区分所有マンションの登記簿に記載される専有部分の床面積は、内法面積で計算されます。
壁の厚みを含まないため、同じ住戸であれば通常、壁芯面積より小さくなります。
| 比較項目 | 壁芯面積 | 内法面積 |
|---|---|---|
| 測る位置 | 壁・柱の中心線 | 壁の内側 |
| 主な使用場面 | 募集図面・広告 | 登記簿 |
| 面積の傾向 | 大きい | 小さい |
なお、中古マンションの広告では、「登記面積」「内法」などと明示して、内法面積を表示することも認められています。
そのため、募集図面の専有面積が必ず壁芯面積とは限りません。
募集図面と登記簿では、どのくらい面積が違う?
例えば、次のようなマンションがあったとします。
| 面積の種類 | 面積 |
|---|---|
| 募集図面の専有面積(壁芯) | 52.30㎡ |
| 登記簿の床面積(内法) | 49.80㎡ |
| 差 | 2.50㎡ |
この場合、募集図面と登記簿では2.50㎡の差があります。
しかし、測り方が異なるため、登記簿の面積が小さいからといって、募集図面が間違っているわけではありません。
また、壁芯面積と内法面積の差は、壁の厚さや住戸の形状などによって変わります。
「壁芯面積から何%引けば内法面積になる」という一律の計算方法はありません。
正確な登記面積を知りたい場合は、登記事項証明書などで確認する必要があります。
なお、壁芯面積にも内法面積にも、通常、バルコニーやルーフバルコニーの面積は含まれません。
面積の違いは住宅ローン控除に影響する?
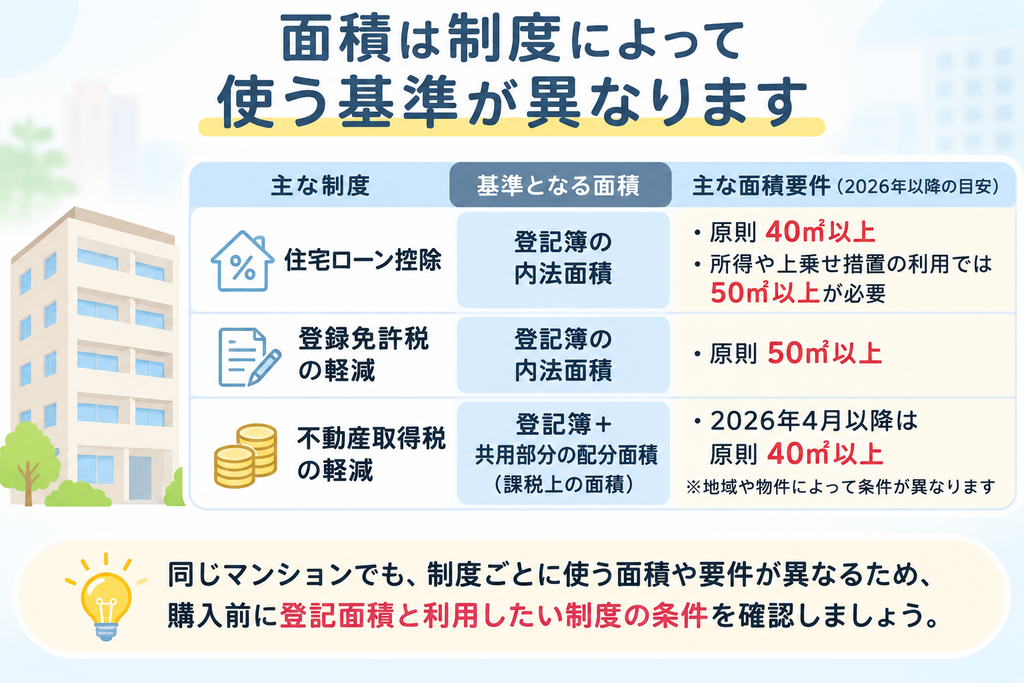
住宅ローン控除では、募集図面の壁芯面積ではなく、登記簿上の床面積が重要です。
住宅ローン控除とは、一定の条件を満たして住宅ローンを利用した場合に、所得税などから控除を受けられる制度です。
2026年から2030年までに入居する住宅については、床面積要件が原則40㎡以上に緩和されています。
ただし、次の場合には50㎡以上が必要です。
- 合計所得金額が1,000万円を超える場合
- 子育て世帯・若者夫婦世帯向けの借入限度額の上乗せ措置を利用する場合
例えば、募集図面が52.30㎡、登記簿が49.80㎡のマンションを考えてみましょう。
登記簿上の面積が40㎡以上なので、40㎡以上という面積要件は満たします。
一方、50㎡以上が必要なケースでは、面積要件を満たしません。
なお、40㎡以上50㎡未満の住宅では、控除を受ける各年の所得要件にも注意が必要です。
また、住宅ローン控除は床面積だけで決まる制度ではありません。住宅の種類や性能、居住要件、借入期間など、ほかの条件も満たす必要があります。
住宅ローン控除を前提に購入予算を考える場合は、契約前に登記面積と適用条件を確認しましょう。
登録免許税や不動産取得税にも影響する?
マンションの面積は、購入時にかかる税金の軽減措置にも関係します。
ただし、住宅ローン控除と同じ基準が使われるとは限りません。
登録免許税の軽減は登記面積50㎡以上が原則
登録免許税とは、不動産の所有権移転登記や住宅ローンの抵当権設定登記などを行う際にかかる税金です。
一定の住宅では、登録免許税の軽減措置を利用できます。
この軽減に必要な住宅用家屋証明の床面積要件は、登記簿上50㎡以上です。
そのため、募集図面が52.30㎡でも、登記簿が49.80㎡の場合は、原則としてこの面積要件を満たしません。
住宅ローン控除の面積要件を満たしていても、登録免許税の軽減措置まで利用できるとは限らない点に注意しましょう。
不動産取得税は共用部分を含めて判断する場合がある
不動産取得税とは、不動産を取得した際に都道府県から課される税金です。
一定の住宅では、税負担を軽減する制度があります。
2026年4月1日以降に取得する中古住宅については、軽減措置の床面積要件が40㎡以上240㎡以下に緩和されています。
新築住宅についても原則40㎡以上240㎡以下ですが、東京都の特別区内にある特定都市再生緊急整備地域などでは、下限が50㎡以上となる例外があります。
また、区分所有マンションでは、不動産取得税の床面積の判定に、専有部分だけでなく、持分に応じて割り振られた共用部分の面積も含まれます。
例えば、登記簿上の専有面積が39㎡でも、課税上の床面積が共用部分を含めて40㎡以上になる場合があります。
ただし、面積を満たすだけで軽減が決まるわけではありません。中古住宅では耐震基準や居住要件なども確認が必要です。
所在地や取得時期、住宅の条件によって適用関係が異なるため、都道府県税事務所などで確認しましょう。
固定資産税の面積が登記簿より大きいのはなぜ?
マンションでは、固定資産税の課税明細書などに記載される面積が、登記簿上の専有面積より大きいことがあります。
これは、固定資産税の課税に用いる床面積には、専有部分に加えて、廊下やエントランスなどの共用部分を各住戸に割り振った面積が含まれるためです。
例えば、登記簿上の専有面積が49.80㎡でも、課税上の床面積はそれより大きくなる場合があります。
ただし、面積の差だけで固定資産税額が決まるわけではありません。税額は建物の評価額や適用される軽減措置などによって変わります。
このように、募集図面、登記簿、税金の課税資料では、面積の計算方法や使い方が異なります。
住宅ローンの審査ではどちらの面積を見る?
住宅ローンを利用する場合も、面積の確認が必要です。
金融機関によっては、融資対象となる住宅に最低床面積などの条件を設けていることがあります。
その際、壁芯面積と登記面積のどちらを基準にするかは、金融機関や住宅ローン商品によって異なります。
例えば、募集図面では50㎡以上でも、登記簿では50㎡未満のマンションでは、融資条件によって取扱いが変わる可能性があります。
住宅ローン控除を利用できることと、金融機関の住宅ローン審査に通ることは別の話です。
面積が融資条件の境目にある場合は、売買契約前に金融機関へ確認しておくと安心です。
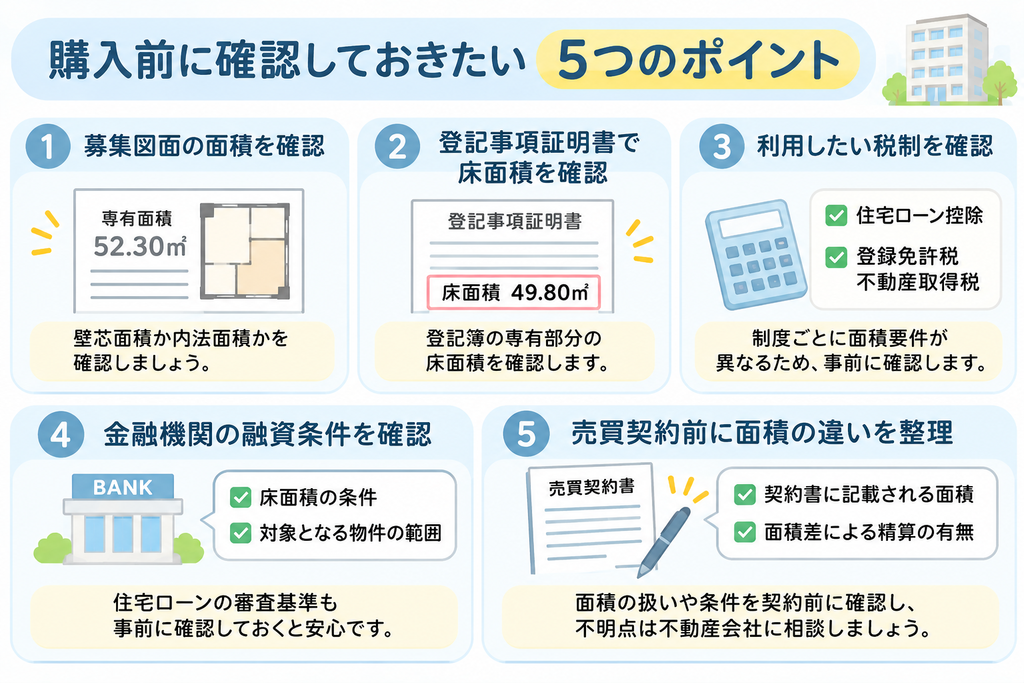
マンション購入前に確認したい5つのポイント
募集図面と登記簿の面積が異なる場合は、次の5つを確認しましょう。
① 募集図面の面積は壁芯か内法か
専有面積の数字だけでなく、どちらの方法で計算された面積なのか確認します。
② 登記簿上の専有面積はいくつか
登記事項証明書などで、登記簿に記載された床面積を確認します。
③ 利用したい税制の条件を満たすか
住宅ローン控除、登録免許税、不動産取得税では、面積の基準やその他の要件が異なります。
④ 金融機関の融資条件を満たすか
最低床面積などの条件がある場合は、利用予定の金融機関に確認します。
⑤ 売買契約書に記載される面積を確認する
売買契約書や重要事項説明書に記載される面積が、壁芯面積なのか登記面積なのか確認しましょう。
また、面積に差があった場合に売買代金を精算する取り決めがあるかどうかも重要です。
なお、壁芯面積と内法面積の違いがあるだけで、当然に売買代金が減額されるわけではありません。
購入前に確認しておけば、税制や融資条件についての思い違いを防ぎやすくなります。
よくある質問
Q. 募集図面と登記簿の面積が違うのは問題ですか?
測り方の違いによるものであれば、必ずしも問題ではありません。
ただし、募集図面の面積が壁芯か内法かを確認し、登記面積との違いを把握しておくことが大切です。
Q. 壁芯面積が50㎡以上なら住宅ローン控除を受けられますか?
壁芯面積だけでは判断できません。
住宅ローン控除では登記簿上の床面積を基準に判断します。また、面積以外の適用要件も満たす必要があります。
Q. 登記簿の面積が50㎡未満でも購入できますか?
購入できます。
登記面積が50㎡未満だからといって、マンションの購入自体が禁止されるわけではありません。
ただし、税金の軽減措置や住宅ローン商品の条件に影響する場合があります。
Q. バルコニーは専有面積に含まれますか?
通常、バルコニーやルーフバルコニーは、壁芯面積にも登記簿上の専有面積にも含まれません。
募集図面では、バルコニー面積が別に記載されていることがあります。
まとめ|面積の数字だけでなく、測り方と使い道を確認しよう
マンションの募集図面と登記簿で面積が違う主な理由は、壁芯面積と内法面積という測り方の違いです。
ただし、住宅ローン控除、登録免許税、不動産取得税、固定資産税などでは、それぞれ面積の扱いが異なります。
特に40㎡や50㎡といった制度の面積要件に近いマンションでは、募集図面の数字だけで判断しないことが大切です。
購入後に「利用できると思っていた税制が使えなかった」とならないよう、登記簿上の面積と利用したい制度の条件を、購入前に確認しておきましょう。