不動産売却の手残りはいくら?費用・税金の計算方法
不動産を売却するとき、気になるのが「最終的にいくら手元に残るのか」ということではないでしょうか。
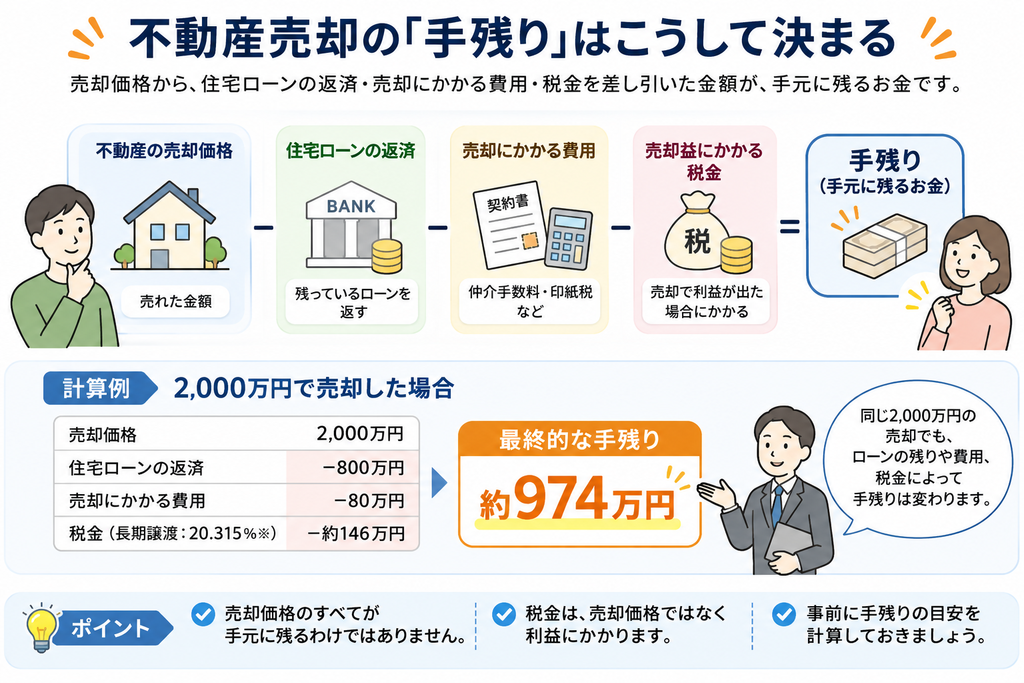
例えば、2,000万円で売却できても、2,000万円すべてが手元に残るわけではありません。
売却するときの費用や住宅ローンの返済が必要ですし、売却によって利益が出れば、税金がかかる場合もあります。
大切なのは、売却価格だけでなく、必要な支払いを差し引いた後の金額を知っておくことです。
この記事では、売却後の手残りの計算方法や税金の仕組み、支払う時期について、具体例を使って分かりやすく解説します。
2,000万円で売却したら、いくら手元に残る?
まずは、2,000万円で不動産を売却した場合を考えてみましょう。
例えば、住宅ローンが800万円残っていて、売却にかかる費用が80万円だったとします。
| 項目 | 金額 |
|---|---|
| 売却価格 | 2,000万円 |
| 住宅ローンの返済 | −800万円 |
| 売却にかかる費用 | −80万円 |
| 税金を支払う前の手残り | 1,120万円 |
この場合、売却価格は2,000万円ですが、税金を支払う前に残るのは1,120万円です。
さらに、売却によって利益が出て税金がかかる場合には、その分も考える必要があります。
ただし、売却したからといって、必ず税金がかかるわけではありません。
売却価格が同じでも、住宅ローンの残りや購入したときの金額などによって、最終的な手残りは変わります。
売却代金から、どんなお金が差し引かれる?
不動産を売却するときには、いくつかの費用がかかります。
代表的なのが、不動産会社に支払う仲介手数料です。そのほか、紙の売買契約書にかかる印紙税や、住宅ローンの担保として付いている登記を消す費用などがあります。
土地や戸建ての場合は、土地の境界を確認するための測量費が必要になることもあります。
また、住宅ローンが残っている場合、通常は売却代金などを使ってローンを完済します。
例えば、2,000万円で売却できても、住宅ローンが1,800万円残っていれば、返済後に残るのは200万円です。ここから売却費用も支払うため、手元に残る金額はさらに少なくなります。
反対に、住宅ローンをすでに完済している場合は、その返済分を差し引く必要がありません。
売却した日に受け取れる金額も確認しよう
不動産の売買では、契約時に手付金を受け取り、引渡しの日に残りの代金を受け取ることが一般的です。
引渡しの日には、住宅ローンの返済や仲介手数料の支払いなども行います。
そのため、売却価格だけでなく、引渡しの日に実際にいくら受け取れるのかを事前に確認しておくことが大切です。
なお、固定資産税などを売主と買主の間で精算する場合もあります。精算するかどうかや計算方法は、売買契約の取り決めによります。
売却したときの税金は、何にかかる?
ここで気になるのが税金です。
不動産を売却したときの税金は、原則として売却価格のすべてにかかるわけではありません。
不動産を売って得た利益をもとに計算します。
例えば、1,000万円で購入した土地を1,500万円で売却したとします。
購入代金だけを差し引くと、利益は500万円です。
実際には、購入時や売却時にかかった一定の費用も差し引くことができます。
税金を計算するときは、次のように考えます。
売却による利益=売却で得た収入-取得費-譲渡費用
少し難しい言葉ですが、意味は次のとおりです。
- 取得費: 不動産を購入したときなどにかかったお金
- 譲渡費用: 不動産を売るために直接かかったお金
例えば、土地を2,000万円で売却し、取得費が1,200万円、譲渡費用が80万円だった場合、利益は720万円です。
2,000万円 − 1,200万円 − 80万円 = 720万円
この720万円をもとに税金を計算します。条件によっては、さらに特別な控除を差し引ける場合もあります。
ここで注意したいのが、住宅ローンの返済額は、税金の計算でそのまま差し引けないということです。
住宅ローンは実際の手残りを計算するときには差し引きますが、税金の計算では別に考えます。
購入したときの費用も大切
取得費には、土地や建物の購入代金のほか、購入時の仲介手数料なども含まれます。
建物の価値を高めるリフォーム工事なども、内容によっては取得費に含められます。
ただし、通常の修理や維持管理の費用は、原則として含まれません。
また、建物は古くなるにつれて、税金の計算上の価値が減るものとして扱われます。そのため、建物の購入代金をそのまま取得費にできるとは限りません。
この計算を「減価償却(げんかしょうきゃく)」といいます。
土地には、建物と同じ減価償却の計算はありません。
購入した金額が分からない場合は?
昔購入した不動産や相続した不動産では、購入時の契約書が見つからないこともあります。
取得費が分からない場合などには、売却による収入の5%を取得費として計算する方法があります。
例えば、2,000万円で売却した場合は100万円です。
ただし、実際にはもっと高い金額で購入していた場合、5%で計算すると税金が高くなる可能性があります。
購入時の契約書がなくても、金額を確認できる資料が残っていないか、まず調べてみましょう。
5年以内に売るか、5年を超えて売るかで税金が変わる
不動産の売却による利益にかかる税率は、所有していた期間によって変わります。
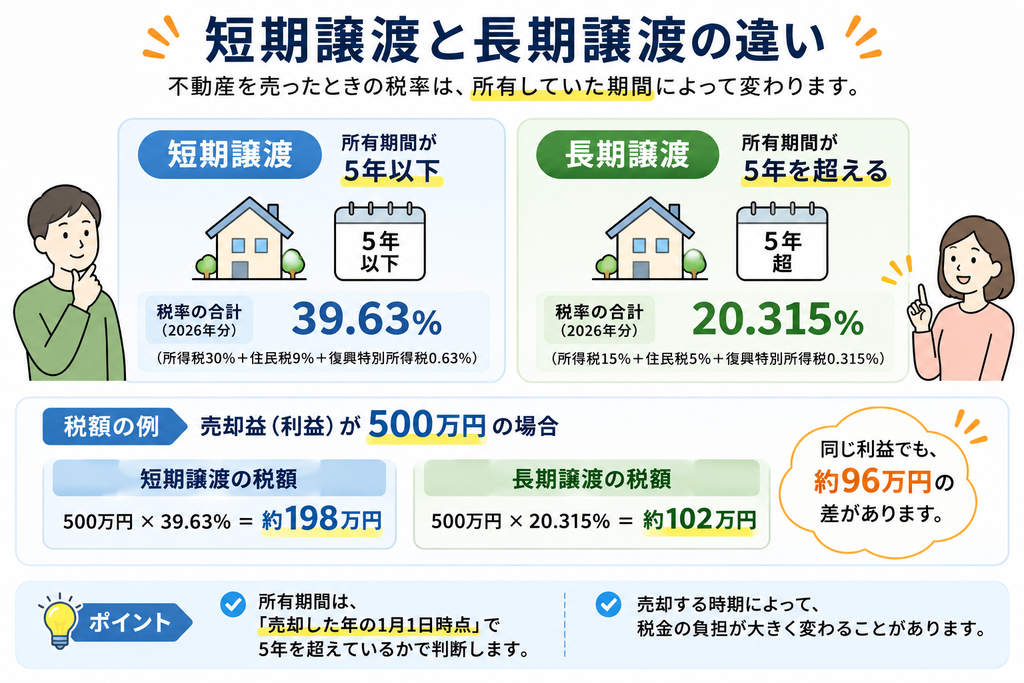
税金の計算では、所有期間が5年以下の場合を「短期譲渡」、5年を超える場合を「長期譲渡」と呼びます。
一般的な土地・建物の売却について、2026年分の税率を比較すると次のとおりです。
| 所有期間 | 税率の合計 |
|---|---|
| 5年以下(短期譲渡) | 39.63% |
| 5年超(長期譲渡) | 20.315% |
※所得税・住民税・復興特別所得税を含む税率です。マイホームなどの特例を利用する場合は異なることがあります。
例えば、税金を計算する対象の利益が500万円だった場合、短期譲渡では約198万円、長期譲渡では約102万円となります。
同じ利益でも、所有期間によって税金に大きな差が出ることがあります。
購入から5年たてば長期譲渡になる?
ここは間違えやすいところです。
実際には、売却した年の1月1日時点で、所有期間が5年を超えているかで判断します。
例えば、2021年6月に購入した不動産を売却する場合、2026年中の売却は短期譲渡、2027年中の売却は長期譲渡になります。
2026年6月に購入から5年がたっていても、2026年1月1日時点では5年を超えていないためです。
売却時期を考えるときには、この違いも確認しておきましょう。
マイホームを売却すると、税金がかからないこともある?
自分が住んでいた家を売却する場合、一定の条件を満たすと、売却による利益から最高3,000万円を差し引ける制度があります。
これを「3,000万円の特別控除」といいます。
例えば、売却による利益が1,000万円で、この制度を全額利用できる場合、税金を計算する対象の利益は0円になります。
ただし、マイホームなら必ず利用できるわけではありません。
実際に住んでいた家なのか、いつ売却するのか、誰に売却するのかなど、条件があります。
また、この制度を使って税金が0円になる場合でも、確定申告が必要です。
住宅ローン控除など、ほかの制度との組み合わせに制限がある場合もあるため、売却前に確認しておきましょう。
相続した不動産はどうなる?
親などから相続した不動産では、原則として亡くなった方が購入したときの取得費や所有期間を引き継ぎます。
例えば、父親が2000年に購入した不動産を2025年に相続し、2026年に売却した場合、原則として2000年からの所有期間で判断します。
相続してから1年しかたっていなくても、必ず短期譲渡になるわけではありません。
相続した不動産では、亡くなった方が購入したときの資料も確認しておくことが大切です。
税金まで差し引くと、最終的にいくら残る?
ここまでの内容を使って、最初の2,000万円の売却例をもう一度見てみましょう。
今回は、次の条件とします。
| 項目 | 金額 |
|---|---|
| 売却価格 | 2,000万円 |
| 住宅ローンの返済 | 800万円 |
| 売却費用 | 80万円 |
| 取得費 | 1,200万円 |
| 所有期間 | 長期譲渡 |
売却費用80万円がすべて税金の計算でも差し引ける費用に当たり、特別控除は利用しないものとします。
まず、税金を支払う前の手残りは1,120万円です。
次に、税金を計算する対象の利益は720万円になります。
2026年分の長期譲渡の税率20.315%で単純計算すると、税金は約146万円です。
つまり、
1,120万円 − 約146万円 = 約974万円
となります。
この例では、2,000万円で売却しても、最終的な手残りは約974万円です。
もちろん、これは計算方法を説明するための一例です。実際には購入時の金額、売却費用、税金の特例、固定資産税などの精算金によって変わります。
特に、マイホームの3,000万円特別控除を利用できる場合は、税金が大きく変わる可能性があります。
売却した税金は、いつ支払う?
もう一つ、忘れずに確認したいのが税金を支払う時期です。
売却による利益にかかる税金は、通常、売却した日にすべて支払うわけではありません。
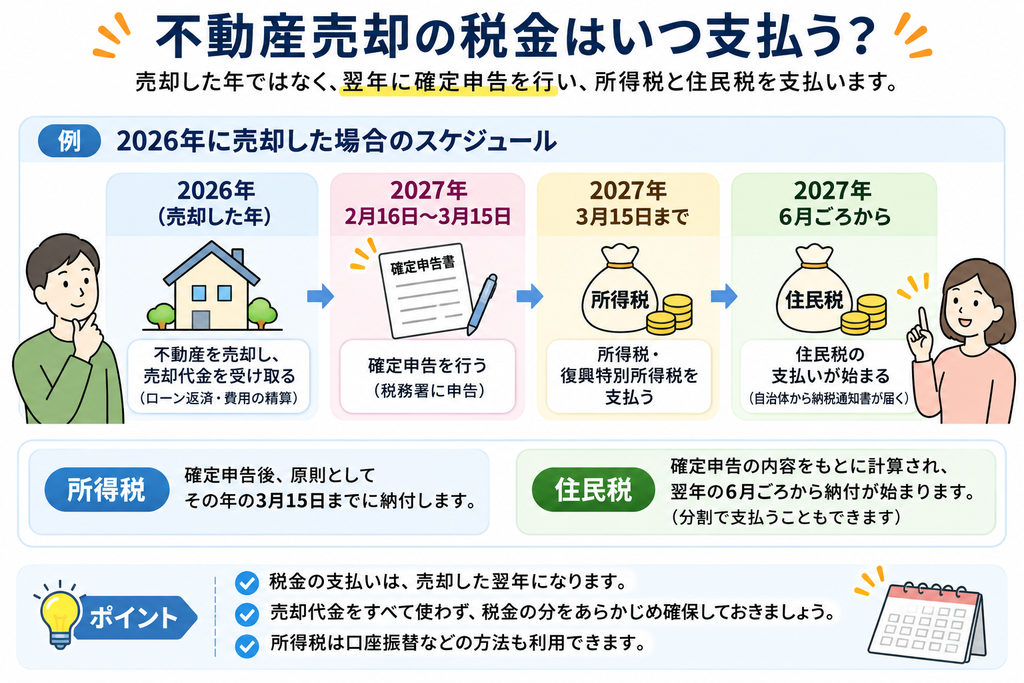
例えば、2026年に売却した場合、原則として2027年に確定申告を行います。
確定申告とは、1年間の所得や税金を計算して税務署に報告する手続きです。
2026年分の所得税・復興特別所得税は、原則として2027年2月16日から3月15日までに申告し、3月15日までに納付します。
一方、住民税は翌年6月ごろから納付が始まる場合があります。自分で納付する方法と、給与から差し引かれる方法があり、支払時期は異なります。
つまり、売却代金を受け取った後、翌年になってから税金の支払いが必要になることがあります。
売却したお金をすべて使ってしまわないよう、あらかじめ税金の見込み額を確認しておきましょう。
売却前に、手残りを確認しておこう
不動産の売却を考え始めたら、まずは住宅ローンがいくら残っているかを確認しましょう。
次に、不動産会社に売却価格の目安や、売却時に必要となる費用を確認します。
税金については、購入時の売買契約書や仲介手数料の領収書、リフォーム工事の資料などがあると計算しやすくなります。
特に、住み替えを予定している場合は注意が必要です。
売却価格だけを見て次の住宅の購入予算を決めてしまうと、住宅ローンの返済や税金を差し引いた後に、予定していたお金が残らない可能性があります。
売却価格がいくらになりそうかだけでなく、最終的に使えるお金がいくらなのかを確認することが大切です。
まとめ|売却価格と手残りは違う
不動産を売却したときに手元に残るお金は、売却価格から住宅ローンの返済や売却費用などを差し引いた金額です。
さらに、売却によって利益が出た場合には、税金がかかることもあります。
税金は原則として売却価格の全額ではなく、購入時や売却時の一定の費用を差し引いた利益をもとに計算します。
また、税金の支払いが売却した翌年になる場合もあるため、売却後のお金の使い方にも注意が必要です。
不動産の売却を考える際は、「いくらで売れるか」と「最終的にいくら残るか」の両方を確認しておきましょう。