不動産購入の初期費用はいくら?諸費用を項目別に解説
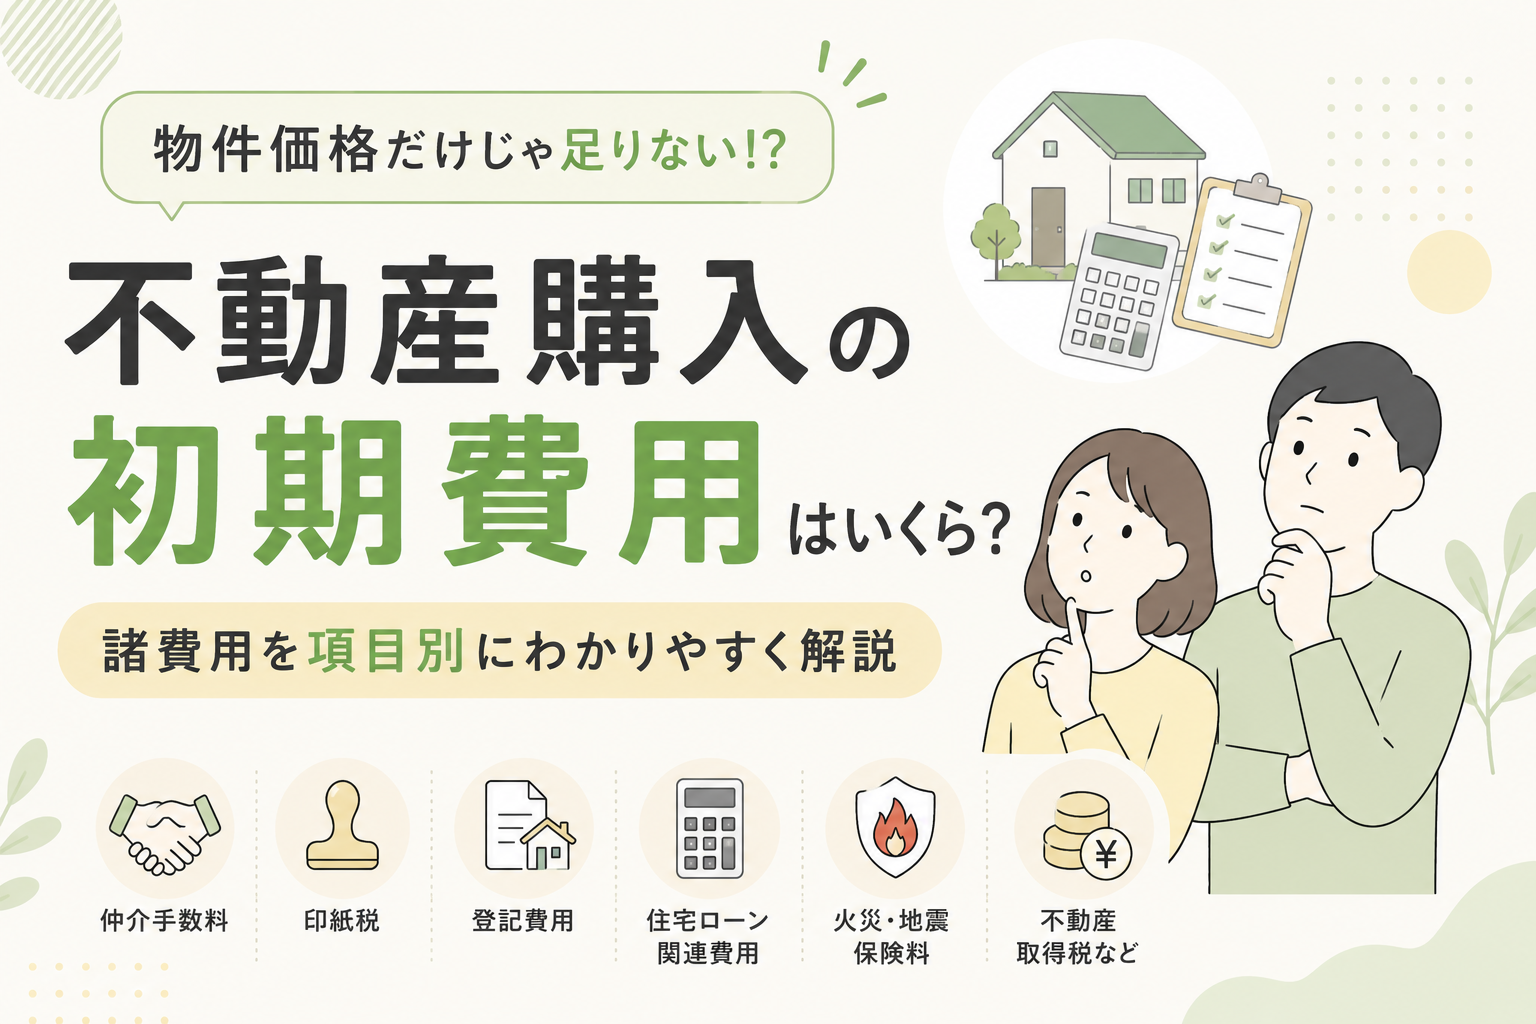
不動産を購入するときに必要なお金は、物件価格だけではありません。
売買契約時の印紙税、仲介手数料、登記費用、住宅ローンに関する費用、火災保険料、不動産取得税など、さまざまな諸費用が発生します。
そのため、
「5,000万円の物件なら5,000万円用意すればいい」
というわけではありません。
さらに注意したいのが、諸費用はすべて同じタイミングで支払うわけではないことです。
この記事では、不動産を購入するときに必要になる初期費用・諸費用について、項目ごとにわかりやすく解説します。
これからマンション・戸建て・土地の購入を検討している方は、物件探しを始める前の資金計画に役立ててください。
不動産購入では物件価格以外にも費用がかかる
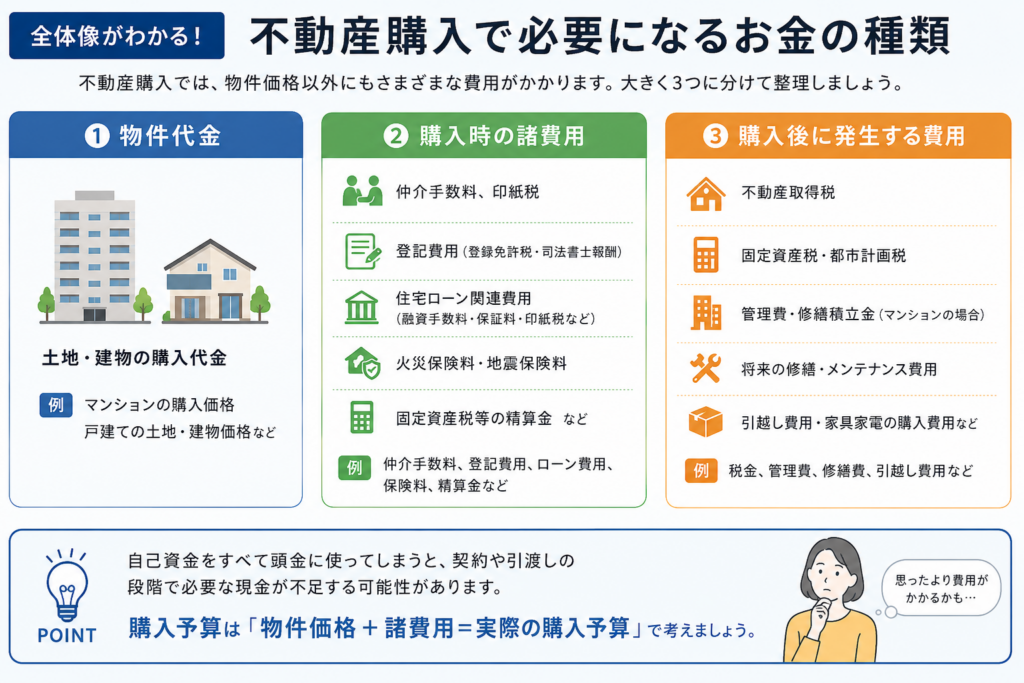
不動産購入時に必要なお金は、大きく分けると次の3つです。
| 分類 | 主な内容 |
|---|---|
| 物件代金 | 土地・建物の購入代金 |
| 購入時の諸費用 | 仲介手数料、印紙税、登記費用、ローン費用、保険料など |
| 購入後に発生する費用 | 不動産取得税、固定資産税、管理費・修繕積立金など |
特に見落としやすいのが「購入時の諸費用」です。
自己資金をすべて頭金に使ってしまうと、契約や引渡しの段階で必要な現金が不足する可能性があります。
そのため購入予算を決めるときは、物件価格だけではなく諸費用を含めた総額で考えることが重要です。
不動産購入の初期費用はいくら?
不動産購入の諸費用は、物件の種類、新築・中古、住宅ローンの利用状況、仲介会社の有無などによって変わります。
そのため「必ず物件価格の○%」とは決められません。
資金計画の初期段階では物件価格に対する一定割合を目安として考える方法もありますが、最終的には各費用を個別に積み上げて確認する必要があります。
たとえば同じ5,000万円の物件でも、
- 新築か中古か
- 仲介手数料が発生するか
- 住宅ローンをいくら借りるか
- 金融機関の融資手数料はいくらか
- 登記内容はどうなるか
- 火災保険をどのような内容にするか
などによって総額は変わります。
「物件価格+諸費用=実際の購入予算」
と考えておくと分かりやすいでしょう。
実際にいくら必要になるか知りたい方は、東京都版シミュレーターで概算できます。
不動産購入で必要になる主な諸費用
ここからは、それぞれの費用を詳しく見ていきます。
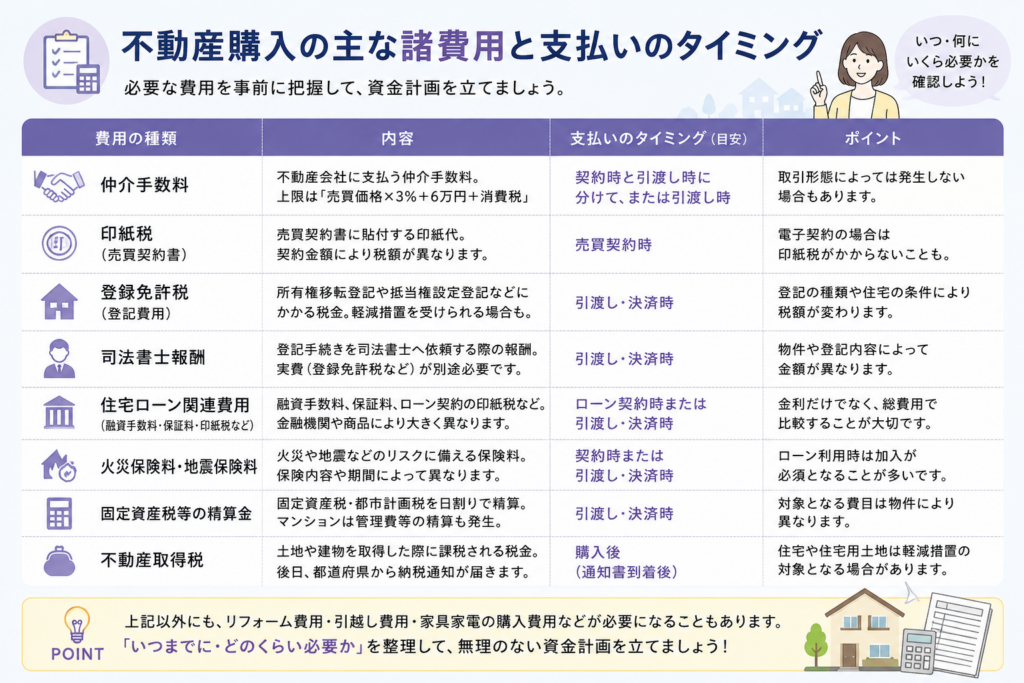
1.仲介手数料
不動産会社の仲介によって物件を購入した場合に支払う費用です。
売買の仲介手数料には法律に基づく上限があります。
400万円を超える物件では、一般的に上限額を簡易計算すると、
売買価格×3%+6万円+消費税
となります。
たとえば売買価格5,000万円の場合、
5,000万円×3%+6万円
=156万円
消費税を加えると、
171万6,000円
が上限額の目安です。
ただし、これはあくまで「上限額」です。
また、売主から直接購入するなど、取引形態によっては仲介手数料が発生しない場合もあります。
仲介手数料はいつ払う?
支払い時期は不動産会社によって異なります。
たとえば、
- 売買契約時に一部を支払い、残額を引渡し時に支払う
- 引渡し時にまとめて支払う
といったケースがあります。
購入前に金額だけでなく、支払うタイミングも確認しておきましょう。
2.売買契約書の印紙税
不動産の売買契約書など、印紙税の課税対象となる文書を作成すると印紙税がかかります。
税額は契約書に記載された金額などによって異なります。
売買契約時に必要になる可能性が高いため、資金計画に入れておきましょう。
電子契約の場合など、紙の課税文書を作成しない取引では印紙税がかからないケースもあります。
3.登記にかかる登録免許税
不動産を購入すると、土地や建物の所有権を買主へ移すための登記などを行います。
このときに必要となる税金が登録免許税です。
住宅ローンを利用する場合には、金融機関が不動産に抵当権を設定するため、抵当権設定登記の登録免許税も発生することがあります。
主な登記には、
- 所有権移転登記
- 所有権保存登記
- 抵当権設定登記
などがあります。
登録免許税は単純に売買価格だけで決まるわけではありません。
登記の種類によって固定資産税評価額や債権額などを基に計算し、一定の要件を満たす住宅には軽減税率が適用される場合があります。
4.司法書士報酬
不動産売買の登記手続きを司法書士へ依頼する場合には、登録免許税とは別に司法書士への報酬が必要です。
つまり、一般に「登記費用」と呼ばれている金額には、
登録免許税+司法書士報酬+その他の実費
などが含まれていることがあります。
物件や登記内容、住宅ローンの有無などによって必要な手続きが変わるため、司法書士の見積書で確認しましょう。
5.住宅ローンの融資手数料
住宅ローンを利用する場合、金融機関へ支払う融資手数料が発生することがあります。
ここは金融機関・住宅ローン商品による差が大きい費用です。
たとえば、
- 定額型
- 借入額に一定割合を掛ける定率型
などがあります。
借入額が大きい場合、融資手数料だけでも大きな金額になる可能性があります。
金利だけを比較するのではなく、融資手数料を含めた住宅ローンの総コストを確認することが重要です。
6.住宅ローン契約に関する印紙税
住宅ローンを利用する際には、金融機関と金銭消費貸借契約を締結します。
紙の契約書が課税文書に該当する場合は、契約金額に応じた印紙税が必要になります。
金融機関によっては電子契約を採用していることもあります。
電子契約では印紙税が不要となる場合がありますが、別途電子契約に関する手数料が設定されていることもあるため、金融機関の条件を確認しましょう。
7.住宅ローン保証料
住宅ローンによっては保証会社を利用し、保証料が必要になる場合があります。
保証料の扱いには、
- 借入時に一括で支払う
- 金利に上乗せする
- 保証料が不要な商品
などがあります。
「保証料0円」と表示されていても、融資手数料など別の費用が設定されていることがあります。
住宅ローンを比較するときは、特定の費用だけではなく全体を見ることが大切です。
8.火災保険料・地震保険料
住宅ローンを利用する場合など、火災保険への加入が必要になることがあります。
保険料は、
- 建物の構造
- 所在地
- 補償内容
- 保険期間
- 保険金額
などによって異なります。
地震による損害は通常の火災保険だけでは補償されないため、必要に応じて地震保険への加入も検討します。
保険料は条件による差が大きいため、物件ごとに見積もりを確認しましょう。
9.固定資産税・都市計画税の精算金
中古マンションや中古戸建て、土地の売買では、固定資産税や都市計画税について、売主と買主の間で負担を調整することがあります。
固定資産税は、原則として毎年1月1日時点の所有者に課税されます。
しかし、不動産売買では年の途中で所有者が変わるため、売買契約の取り決めに基づいて引渡日などを基準に売主・買主間で精算するのが一般的です。
これは税務上、買主が自治体へ固定資産税を直接納税するという意味ではなく、売買当事者間で行う精算です。
金額は物件や引渡日によって変わります。
10.管理費・修繕積立金などの精算金
中古マンションでは、管理費や修繕積立金などについても引渡日を基準に売主と買主の間で精算する場合があります。
物件によっては、
- 管理費
- 修繕積立金
- 駐車場使用料
- 駐輪場使用料
などが対象になることもあります。
マンション購入では、物件価格だけでなく、購入後に毎月必要になる管理費・修繕積立金も含めて資金計画を立てましょう。
11.不動産取得税
土地や建物を取得したときに課税される都道府県税です。
注意したいのは、購入時に必ず決済代金と一緒に支払うとは限らないことです。
購入後に納税通知書が届き、そこで支払うケースがあります。
また、不動産取得税は売買価格そのものに税率を掛けて計算するものではありません。
原則として固定資産評価基準によって決定された不動産の価格を基に計算され、住宅や住宅用土地について一定の要件を満たすと軽減を受けられる場合があります。
そのため、
「購入価格○万円だから不動産取得税は○万円」
と単純には判断できません。
購入する住宅の条件を確認したうえで計算する必要があります。
12.その他に必要になることがある費用
物件や取引条件によっては、さらに費用が発生します。
たとえば、
- 住宅診断(ホームインスペクション)費用
- 適合証明などの取得費用
- リフォーム・リノベーション費用
- 引越し費用
- 家具・家電購入費
- 測量費用
- 建物解体費用
- 地盤調査費用
- 各種証明書取得費用
などです。
特に中古戸建てや土地では、物件ごとの差が大きくなります。
5,000万円の物件ならいくら用意すればいい?
「結局、5,000万円の物件を買うならいくら必要なの?」
と考える方も多いでしょう。
ただし、正確な諸費用は物件価格だけでは計算できません。
たとえば5,000万円の中古住宅でも、
仲介手数料の上限額だけで171万6,000円(税込)
となります。
さらに、
- 印紙税
- 登録免許税
- 司法書士報酬
- 住宅ローン融資手数料
- 保証料
- 火災・地震保険料
- 固定資産税等の精算金
- 不動産取得税
などが加わる可能性があります。
一方、新築物件を売主から直接購入し、仲介会社が入らない取引であれば、仲介手数料が発生しないこともあります。
そのため、物件価格だけから諸費用を一律に決めるのではなく、購入予定物件の条件に合わせて項目別に計算することが大切です。
頭金と諸費用は別に考えよう
初めて住宅を購入する方が混同しやすいのが「頭金」と「諸費用」です。
頭金
物件価格のうち住宅ローンを利用せず、自己資金で支払う部分です。
諸費用
物件代金とは別に必要になる、仲介手数料や登記費用、ローン費用などです。
たとえば、
物件価格5,000万円
住宅ローン4,500万円
自己資金500万円
なら、この500万円が物件価格に充当する頭金です。
しかし実際には、それとは別に購入諸費用が必要になります。
自己資金=すべて頭金に使えるお金
とは考えないようにしましょう。
手付金も初期費用に含めて準備しておく
売買契約時には、買主から売主へ手付金を支払うケースが一般的です。
ここで重要なのは、手付金は仲介手数料や登記費用のような「物件価格とは別の諸費用」とは性質が異なることです。
一般的な売買では、支払った手付金は最終的に売買代金の一部へ充当されます。
つまり、
手付金=物件価格とは別に最終負担が増える費用
ではありません。
ただし、売買契約の時点でまとまった現金が必要になるため、資金繰りでは非常に重要です。
住宅ローンで物件価格の大部分を借りる予定でも、契約時に必要な現金までゼロになるとは限りません。
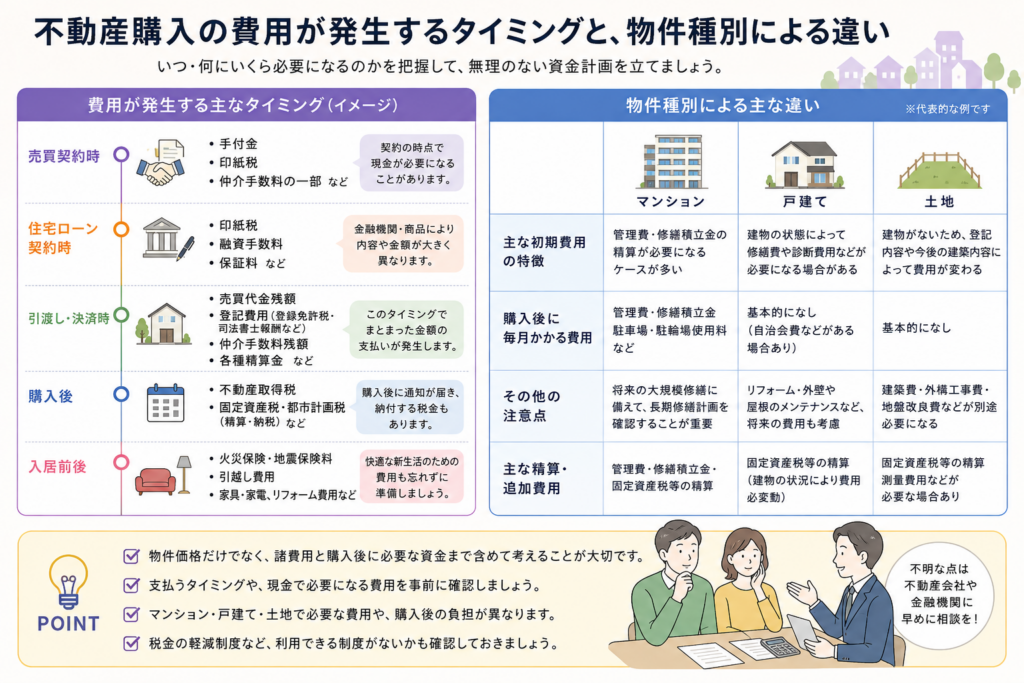
初期費用はいつ支払う?
不動産購入では、すべての費用を一度に支払うわけではありません。
おおまかな流れを整理すると次のようになります。
| タイミング | 主な支払い |
|---|---|
| 売買契約時 | 手付金、印紙税、仲介手数料の一部など |
| 住宅ローン契約時 | 印紙税、融資関連費用など |
| 引渡し・決済時 | 売買代金残額、登記費用、仲介手数料残額、各種精算金など |
| 購入後 | 不動産取得税など |
| 入居前後 | 火災保険、引越し、家具・家電、リフォーム費用など |
実際の支払時期は契約内容や金融機関、不動産会社などによって異なります。
「総額はいくらか」だけでなく「いつまでに現金が必要なのか」まで確認することが大切です。
マンション・戸建て・土地で諸費用は変わる?
変わります。
マンション
中古マンションでは、管理費・修繕積立金などの精算が発生する場合があります。
購入後も毎月、
- 管理費
- 修繕積立金
などが必要になるため、住宅ローン返済額だけで毎月の住居費を判断しないことが重要です。
戸建て
中古戸建てでは、建物の状態によって購入後に修繕費が必要になる可能性があります。
ホームインスペクションを利用する場合は、その費用も検討します。
土地
土地を購入して注文住宅を建てる場合は、土地代だけで資金計画を立てることはできません。
土地の購入費用に加えて、
- 建築費
- 設計費
- 地盤改良費
- 外構工事費
- 測量関連費用
- 住宅ローン関連費用
などが発生する可能性があります。
土地購入では、「土地+建物+付帯工事+諸費用」の総額で考えましょう。
初期費用を確認するときの5つのポイント
1.物件価格だけで予算を決めない
5,000万円の予算があるからといって、5,000万円の物件をそのまま購入予算にするのは危険です。
諸費用や購入後の生活資金まで含めて考えましょう。
2.現金で必要になる金額を確認する
住宅ローンを利用できる費用と、自己資金で支払う必要がある費用を分けて確認します。
金融機関によっては諸費用を含めた借入れが可能な場合もありますが、条件は商品によって異なります。
3.支払時期を確認する
「引渡しまでに用意すればいい」とは限りません。
売買契約時に手付金などが必要になることがあります。
4.税金の軽減制度を確認する
登録免許税や不動産取得税などには、住宅の条件によって軽減措置が適用される場合があります。
購入する住宅が対象になるか確認しましょう。
5.購入後のお金も残しておく
不動産を購入すると、
- 引越し
- 家具・家電
- リフォーム
- 固定資産税
- 管理費・修繕積立金
- 将来の修繕
などにもお金が必要です。
自己資金をすべて購入時に使い切らず、購入後の生活資金まで含めた資金計画を立てることが大切です。
不動産購入の初期費用に関するよくある質問
Q.初期費用は住宅ローンに含められますか?
金融機関や住宅ローン商品によっては、諸費用の一部を借入対象にできる場合があります。
ただし、対象となる費用や借入条件は金融機関によって異なります。
「諸費用まで借りられるから自己資金は必要ない」と決めつけず、事前審査などの段階で確認しましょう。
Q.頭金0円でも家は買えますか?
物件価格の全額を住宅ローンで借りられるケースはあります。
ただし、売買契約時の手付金や各種諸費用など、購入過程で現金が必要になる可能性があります。
また、借入額が増えれば毎月の返済額や総返済額にも影響します。
「頭金0円」と「自己資金0円」は分けて考えましょう。
Q.新築と中古ではどちらの諸費用が安いですか?
新築・中古という区分だけでは判断できません。
仲介会社を介するか、住宅ローンの条件、登記内容、税制上の軽減などによって変わります。
物件ごとの見積もりを比較することが重要です。
Q.不動産取得税は購入時に払いますか?
必ずしも売買契約や引渡しと同時ではありません。
取得後に都道府県から納税通知書が送付され、納付するケースがあります。
軽減制度の対象になる場合もあるため、通知された税額だけでなく、適用できる制度がないか確認しましょう。
まとめ|物件価格ではなく「購入総額」で考えよう
不動産購入では、物件価格以外にもさまざまな費用が必要です。
主なものは、
- 仲介手数料
- 印紙税
- 登録免許税
- 司法書士報酬
- 住宅ローン関連費用
- 火災保険・地震保険料
- 固定資産税等の精算金
- 不動産取得税
などです。
さらに、売買契約時には手付金が必要になることもあります。
大切なのは、
「いくらの物件を買えるか」ではなく、「購入から入居までに総額でいくら必要なのか」
を確認することです。
不動産購入を検討するときは、物件価格だけで予算を決めず、諸費用と購入後に残しておく資金まで含めて資金計画を立てましょう。
関連記事
関連記事はありませんでした