5,000万円の中古マンションを実際に入力|シミュレーターの使い方を解説
住宅を購入するとき、
「5,000万円のマンションを買うなら、結局いくら必要なの?」
「住宅ローンを4,000万円借りるなら、自己資金は1,000万円あればいい?」
「固定資産税評価額って何を見れば分かるの?」
「専有面積と登記上の床面積は何が違うの?」
「住宅用家屋証明書って何?」
といった疑問を持つ方は多いのではないでしょうか。
住宅購入では、物件価格以外にも、印紙税、登録免許税、不動産取得税、仲介手数料、住宅ローンの銀行費用、司法書士報酬、火災・地震保険、固定資産税等の精算金など、さまざまなお金が関係します。
しかも、単に「全部でいくらかかるか」だけではありません。
契約時までにいくら必要なのか。
決済・引渡し時にあといくら必要なのか。
住宅ローンはいくら使えるのか。
決済後にも支払いが残っているのか。
ここまで考えて、初めて実際の住宅購入に近い資金計画になります。
そこで今回は、みつぼし株式会社の「不動産購入 初期費用シミュレーター」に、架空の中古マンションの具体的な数字を最初から最後まで入力してみます。
「説明だけ読んでもよく分からない」という方も、実際の数字を追いながら見てみてください。
- 今回購入する中古マンションの条件
- STEP1 まず「中古マンション・5,000万円」を入力
- STEP2 「固定資産税評価額」を入力する
- 固定資産税評価額って何?
- STEP3 マンションの「土地全体の評価額」と「土地持分」を入力
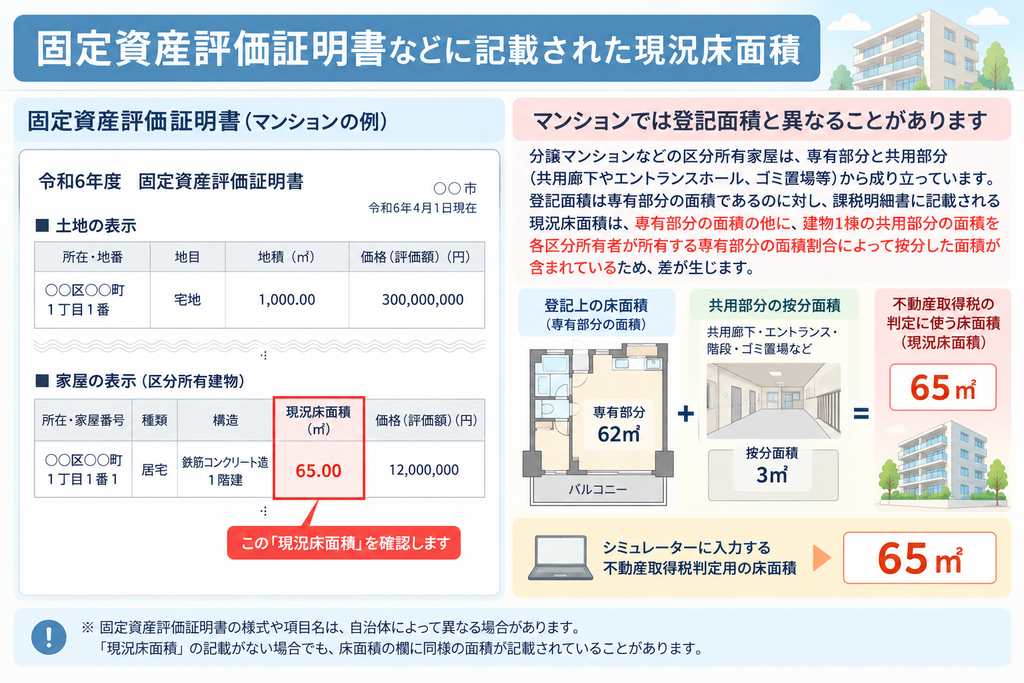
- STEP4 「65㎡」「62㎡」「65㎡」――なぜ面積が3つあるの?
- 専有面積とは?
- 登記上の床面積とは?
- 不動産取得税の判定に使う床面積とは?
- STEP5 建築日を入力する
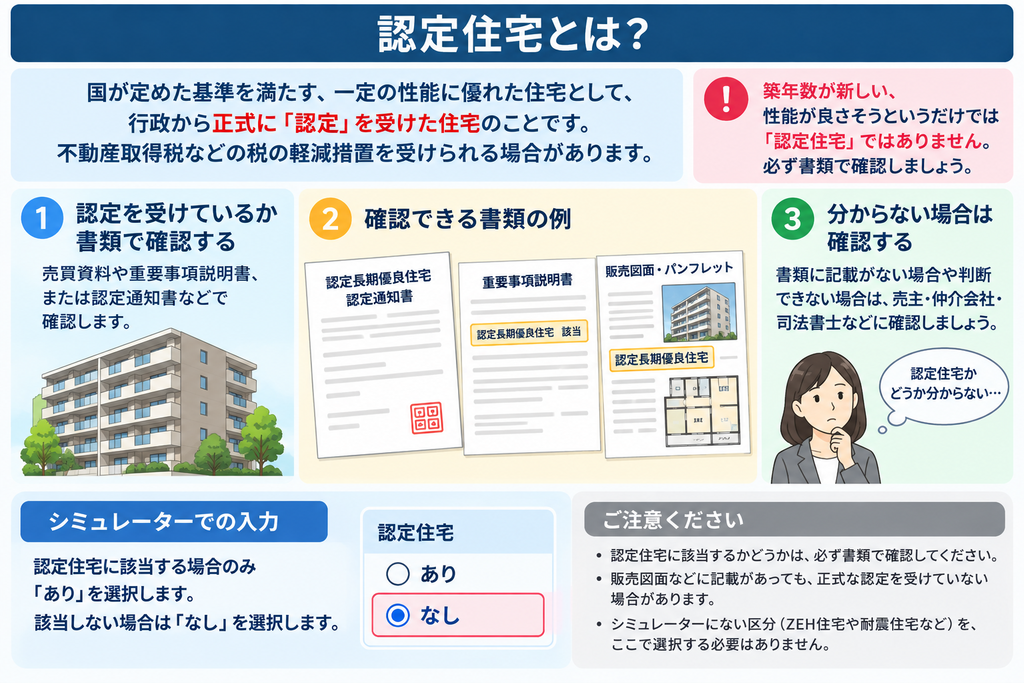
- STEP6 「認定住宅:なし」を選ぶ――そもそも認定住宅って何?
- STEP7 「住宅用家屋証明書の要件を満たす」って何?
- 住宅用家屋証明書とは?
- 「認定住宅」と「住宅用家屋証明書」は同じ?
- 書類をまだ持っていない場合は?
- STEP8 仲介手数料171万6,000円を入力
- STEP9 住宅ローン4,000万円を入力
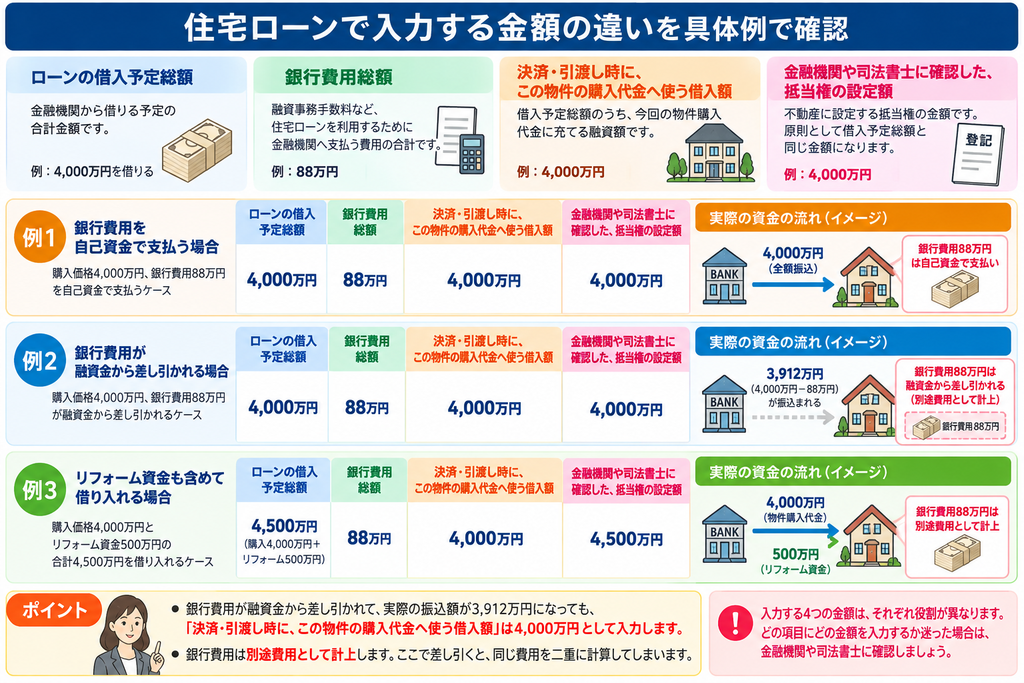
- 4つとも4,000万円だけど、何が違う?
- リフォーム資金500万円も一緒に借りるなら?
- 銀行費用88万円を自己資金で払う場合
- 銀行費用88万円が住宅ローンから差し引かれる場合は?
- STEP10 固定資産税等の精算金12万円を入力
- STEP11 管理費・修繕積立金等8万円を入力
- STEP12 手付金500万円を入力
- STEP13 その他の費用を入力
- すべて入力したら「費用を計算する」
- 購入価格以外に357万4,500円かかる
- 住宅ローン4,000万円なら、自己資金は1,000万円ではない
- さらに重要なのが「いつ、いくら必要?」ということ
- 今回の資金の流れをまとめると
- 分からない項目は「?」を確認
- どの書類を用意すれば入力しやすい?
- まとめ
今回購入する中古マンションの条件
今回は、次の中古マンションを購入するケースで計算します。
| 項目 | 今回の入力例 |
|---|---|
| 物件 | 中古マンション |
| 決済・引渡し予定日 | 2026年10月15日 |
| 購入価格 | 50,000,000円 |
| 建物価格の消費税 | 含まれない |
| 売買契約 | 紙 |
| 売買契約日 | 2026年9月27日 |
| 建物固定資産税評価額 | 12,000,000円 |
| 土地全体の固定資産税評価額 | 300,000,000円 |
| 土地持分 | 65/1000 |
| 専有面積 | 65㎡ |
| 登記上の床面積 | 62㎡ |
| 不動産取得税の判定に使う床面積 | 65㎡ |
| 建築日 | 2015年6月1日 |
| 認定住宅 | なし |
| 住宅用家屋証明書の要件 | 満たすことを確認できる |
| 仲介手数料 | 1,716,000円 |
| 仲介手数料の支払時期 | 決済時 |
| 住宅ローン | 利用する |
| 借入予定額 | 40,000,000円 |
| 住宅ローン契約 | 電子契約 |
| 銀行費用 | 880,000円 |
| 今回の購入に利用する融資額 | 40,000,000円 |
| 決済時に今回の購入へ使える融資額 | 40,000,000円 |
| 抵当権設定額 | 40,000,000円 |
| 借入用途 | 今回の購入のみ |
| 固定資産税等精算金 | 120,000円・売主へ支払い |
| 管理費・修繕積立金等精算金 | 80,000円 |
| 手付金 | 5,000,000円 |
| 中間金 | なし |
| 融資実行前の追加費用 | なし |
| 司法書士報酬 | 150,000円 |
| 火災・地震保険 | 150,000円 |
| その他費用 | 100,000円・決済後 |
これだけ見ると、
「こんなに入力するの?」
と思うかもしれません。
でも大丈夫です。
一つずつ「何の数字なのか」「何を見れば分かるのか」を確認しながら入力していきます。
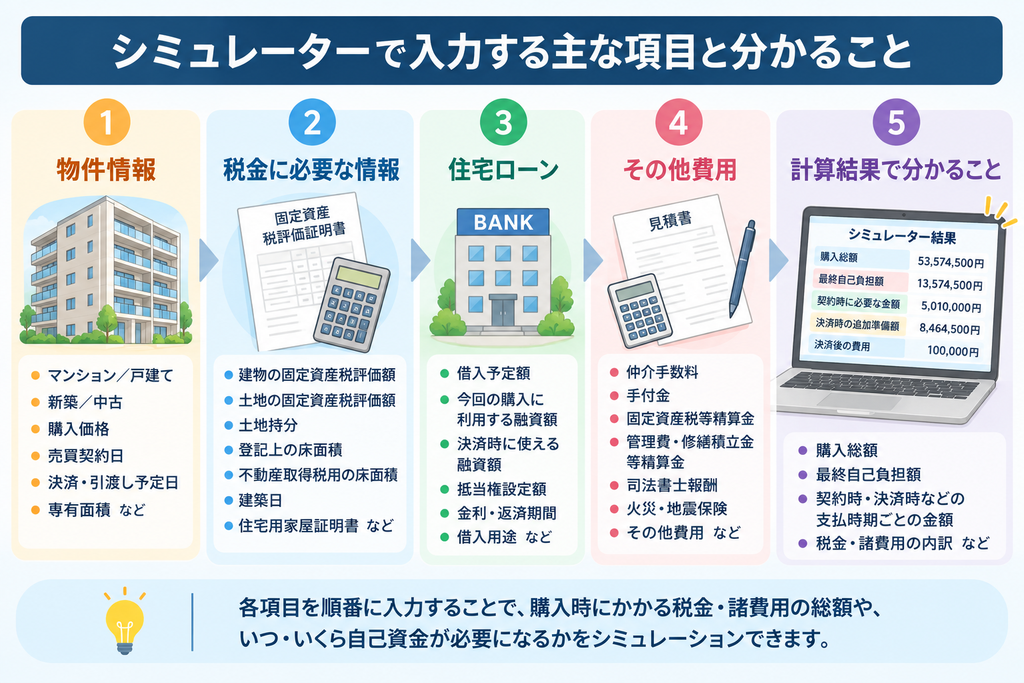
また、シミュレーター内で「?」が表示されている項目は、「?」をクリックすると、その質問の意味や入力例を確認できます。
入力中に迷ったときは、記事とあわせて「?」の説明も確認してください。
STEP1 まず「中古マンション・5,000万円」を入力
今回購入するのは中古マンションなので、
購入する物件:マンション
新築・中古:中古
とします。
購入価格は、
50,000,000円
です。
決済・引渡し予定日は、
2026年10月15日
とします。
決済・引渡し日とは、一般的には売買代金の残代金を支払い、所有権移転の手続きを行い、物件の引渡しを受ける日です。
売買契約日は、
2026年9月27日
とします。
今回は紙の売買契約書を作成するため、
売買契約の方法:紙
を選びます。
契約書に記載される契約金額も購入価格と同じ5,000万円とします。
シミュレーターでは、この契約書に記載される金額などから売買契約書の印紙税を判定します。
STEP2 「固定資産税評価額」を入力する
次に物件資料を見ながら入力します。
ここから、初めて住宅を購入する方には聞き慣れない言葉が増えてきます。
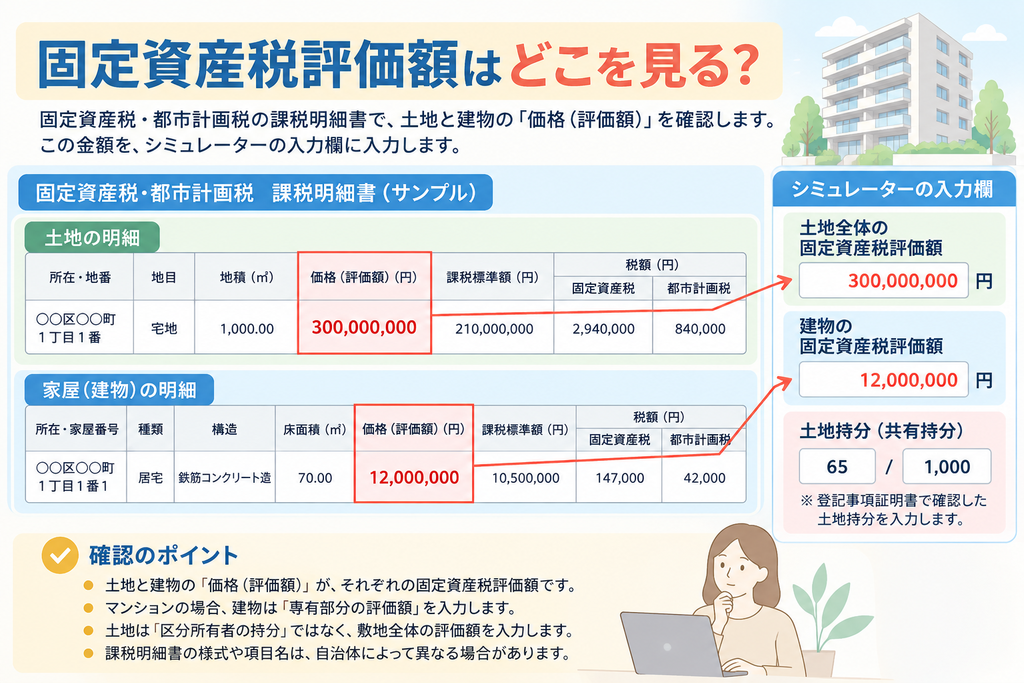
今回入力するのは、
建物固定資産税評価額:12,000,000円
土地全体の固定資産税評価額:300,000,000円
です。
固定資産税評価額って何?
ここで大切なのは、
購入価格と固定資産税評価額は別の金額
ということです。
今回のマンションは5,000万円で購入します。
しかし、
購入価格:5,000万円
建物固定資産税評価額:1,200万円
です。
「5,000万円で買うのに、なぜ1,200万円なの?」
と思うかもしれません。
購入価格は、売主と買主が合意した売買価格です。
一方、固定資産税評価額は、固定資産税などの課税の基礎となる評価額です。
そのため、購入価格と同じになるとは限りません。
何を見れば分かる?
固定資産税評価額は、
固定資産評価証明書
固定資産税・都市計画税の課税明細書
などで確認します。
「購入価格が5,000万円だから5,000万円を入力する」という項目ではありません。
書類に「価格」「評価額」などとして記載されている金額を確認します。
STEP3 マンションの「土地全体の評価額」と「土地持分」を入力
今回の土地全体の固定資産税評価額は、
300,000,000円(3億円)
です。
「5,000万円のマンションなのに土地が3億円?」
と驚くかもしれません。
ここで入力する3億円は、今回購入する住戸だけの土地価格ではありません。
マンションの敷地全体についての固定資産税評価額です。
そして今回取得する土地持分を、
65/1000
とします。
つまり、
土地全体の固定資産税評価額
3億円
と、
今回取得する土地持分
65/1000
は別々に入力します。
土地持分は何を見ればいい?
土地持分は、登記事項証明書などで確認します。
「65㎡の部屋だから65/1000」のように、専有面積から自分で推測するものではありません。
必ず資料に記載された持分を確認してください。
STEP4 「65㎡」「62㎡」「65㎡」――なぜ面積が3つあるの?
今回の入力例では、
専有面積:65㎡
登記上の床面積:62㎡
不動産取得税の判定に使う床面積:65㎡
としています。
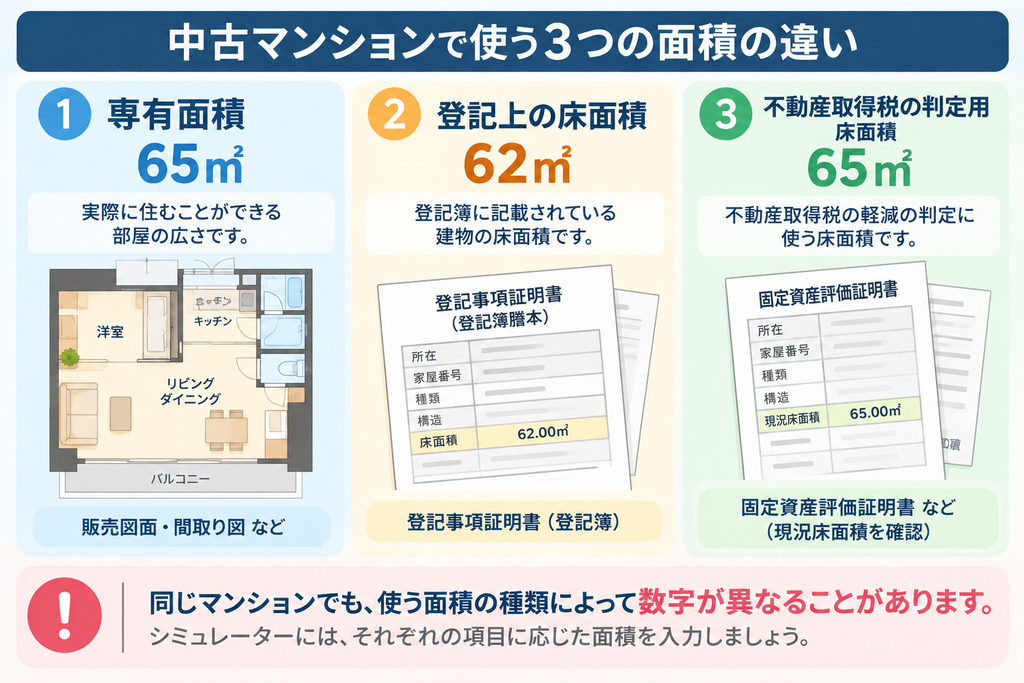
同じマンションなのに数字が違います。
ここは初めて住宅を購入する方が特に迷いやすいところです。
専有面積とは?
簡単にいえば、購入するマンションの住戸部分の面積です。
販売図面、物件広告、パンフレットなどに、
専有面積 65.00㎡
などと表示されていることがあります。
今回の入力例では、
65㎡
です。
登記上の床面積とは?
登記上の床面積は、登記事項証明書に記録されている床面積です。
今回の例では、
62㎡
です。
販売資料には65㎡と書いてあるのに、登記事項証明書では62㎡ということがあります。
したがって、
販売図面が65㎡だから「登記上の床面積」にも65㎡
と入力してはいけません。
「登記上の床面積」と聞かれたら、登記事項証明書を確認します。
不動産取得税の判定に使う床面積とは?
さらに別に、
不動産取得税の判定に使う床面積
があります。
今回の例では、
65㎡
とします。
ここで、
「登記床面積が62㎡なのに、なぜ65㎡?」
と思うかもしれません。
不動産取得税の住宅特例では、登記床面積ではなく、現況の床面積によって床面積要件を判定する場合があります。
マンションでは、専有部分だけではなく、共用部分を各住戸へ按分した面積が関係することもあります。
そのため、
広告の専有面積
登記上の床面積
不動産取得税判定用の床面積
は、必ずしも同じではありません。
不動産取得税用の床面積は何を見る?
固定資産評価証明書などに記載された現況床面積などを確認します。
分からない場合には、数字を推測せず、物件所在地を所管する都税事務所などへ確認してください。
今回なら、
専有面積:65㎡
登記上の床面積:62㎡
不動産取得税判定用:65㎡
として進みます。
STEP5 建築日を入力する
今回の建築日は、
2015年6月1日
です。
中古住宅では、建築時期が不動産取得税などの軽減判定に関係する場合があります。
建築日は登記事項証明書などで確認できます。
ただし、税の判定によっては固定資産課税台帳上の建築年が使われる場合もあります。
「築11年くらいだから2015年だろう」と推測するのではなく、資料を確認して入力しましょう。
STEP6 「認定住宅:なし」を選ぶ――そもそも認定住宅って何?
今回のモデルケースでは、
認定住宅:なし
とします。
では、認定住宅とは何でしょうか。
「築浅だから認定住宅」
「省エネ性能が高そうだから認定住宅」
という意味ではありません。
たとえば「認定長期優良住宅」は、住宅を長期間良好な状態で使用できるよう、構造・設備、維持保全などについて一定の基準を満たし、所管行政庁による認定を受けた住宅です。
認定を受けている住宅については、一定の要件のもとで税制上の特例が設けられていることがあります。
何を確認すればいい?
売買資料、重要事項説明書、認定通知書などを確認します。
分からない場合は、
売主
仲介会社
司法書士等
に確認してください。
「性能がよさそうだから」という自己判断で認定住宅を選択しないことが大切です。
今回の例では、
認定住宅:なし
です。
STEP7 「住宅用家屋証明書の要件を満たす」って何?
次に、
住宅用家屋証明書の要件を満たすことを確認できますか?
という質問があります。
名前だけでは、かなり分かりにくい項目です。
住宅用家屋証明書とは?
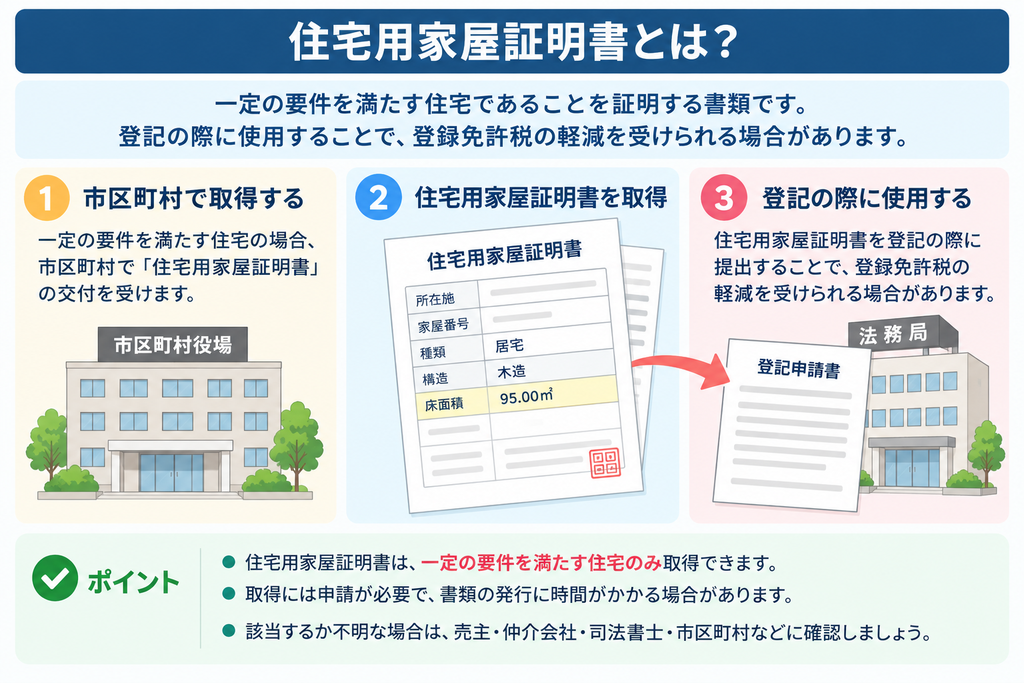
住宅を購入すると、建物の所有権移転登記などを行います。
住宅ローンを利用する場合には、抵当権設定登記も行うのが一般的です。
こうした登記には「登録免許税」という税金がかかります。
一定の要件を満たす住宅では、市区町村が発行する住宅用家屋証明書を登記の際に使用することで、登録免許税の軽減を受けられる場合があります。
つまり、かなり簡単にいえば、
「この住宅は、住宅用の家屋として登録免許税の軽減を受けるための要件を満たしています」と証明するために使う書類
と考えると分かりやすいでしょう。
「認定住宅」と「住宅用家屋証明書」は同じ?
同じではありません。
今回のケースが分かりやすい例です。
認定住宅:なし
住宅用家屋証明書の要件:満たすことを確認できる
という組み合わせです。
「認定住宅ではないから住宅用家屋証明書も使えない」と考える必要はありません。
認定住宅かどうかと、住宅用家屋証明書による一般住宅の登録免許税軽減を受けられるかどうかは、分けて考えます。
書類をまだ持っていない場合は?
シミュレーターが聞いているのは、単純に、
「今、証明書が手元にあるか?」
だけではありません。
売買資料や司法書士などからの案内によって、要件を満たすことを確認できる場合には、その事実に基づいて入力します。
分からない場合は司法書士や仲介会社などに確認しましょう。
今回のケースでは、
住宅用家屋証明書の要件を満たすことを確認できる
として計算します。
STEP8 仲介手数料171万6,000円を入力
今回の仲介手数料は、
1,716,000円
です。
支払時期は、
決済時
とします。
すでに不動産会社から見積額が提示されている場合には、その金額を入力します。
仲介手数料は物件価格とは別に必要になる費用です。
STEP9 住宅ローン4,000万円を入力
ここは重要なので、一つずつ確認します。
今回は、
購入価格:5,000万円
住宅ローン:4,000万円
です。
通常のケースとして、4,000万円を借り、その全額を今回の住宅購入に利用し、決済時にも全額を利用でき、抵当権も4,000万円で設定するとします。
入力は、
借入予定額:4,000万円
今回の購入に利用する融資額:4,000万円
決済時に今回の購入へ使える融資額:4,000万円
抵当権設定額:4,000万円
借入用途:今回の購入のみ
です。
4つとも4,000万円だけど、何が違う?
①借入予定額
金融機関から借りる住宅ローンの総額です。
今回なら、
4,000万円
です。
②今回の購入に利用する融資額
借入総額のうち、今回の不動産購入に使う金額です。
今回なら、
4,000万円
です。
③決済時に今回の購入へ使える融資額
②の購入用融資のうち、決済・引渡し時までに今回の購入に使える金額です。
今回なら、
4,000万円
です。
④抵当権設定額
抵当権設定登記の登録免許税を計算するために必要になる金額です。
今回、金融機関が4,000万円の抵当権を設定するなら、
4,000万円
です。
実際の抵当権設定額は、金融機関や司法書士から案内された金額を確認してください。
リフォーム資金500万円も一緒に借りるなら?
ここで別の例を考えてみましょう。
住宅購入に4,000万円、リフォームに500万円を使うため、金融機関から合計4,500万円を借りるケースです。
この場合、
借入予定額:4,500万円
今回の購入に利用する融資額:4,000万円
決済時に今回の購入へ使える融資額:4,000万円
抵当権設定額:4,500万円
となります。
4,500万円借りるからといって、4,500万円全部を「今回の購入に利用する融資額」に入力するわけではありません。
500万円はリフォーム用だからです。
これが「借入予定額」と「今回の購入に利用する融資額」を分けている理由です。
銀行費用88万円を自己資金で払う場合
今回の銀行費用は、
880,000円
です。
まず、88万円を自己資金で別途支払うケースです。
借入予定額:4,000万円
購入利用融資額:4,000万円
決済利用融資額:4,000万円
抵当権設定額:4,000万円
銀行費用:88万円
です。
銀行費用88万円は、住宅ローン4,000万円とは別に費用として計算します。
銀行費用88万円が住宅ローンから差し引かれる場合は?
ここは間違えやすいので注意してください。
4,000万円を借りるものの、銀行費用88万円が融資金から差し引かれ、
4,000万円-88万円=3,912万円
が実際に振り込まれるケースを考えます。
「それなら決済時に使える融資額は3,912万円では?」
と思うかもしれません。
このシミュレーターでは、そう入力しません。
入力は、
借入予定額:4,000万円
今回の購入に利用する融資額:4,000万円
決済時に今回の購入へ使える融資額:4,000万円
抵当権設定額:4,000万円
銀行費用:88万円
です。
銀行費用88万円は費用側ですでに別途計上されます。
ここで購入利用融資額まで3,912万円にすると、
銀行費用として88万円を計上
+
利用できる融資額からも88万円を減額
となり、同じ88万円を二重に反映してしまいます。
したがって、
実際の振込額が3,912万円になっても、この例の購入利用融資額・決済利用融資額は4,000万円
です。
STEP10 固定資産税等の精算金12万円を入力
中古住宅の売買では、固定資産税・都市計画税などについて、決済日を基準として売主と買主で精算することがあります。
今回は、
固定資産税等精算金:120,000円
精算方向:売主へ支払い
とします。
これは税務署や都税事務所へ直接12万円を納税する、という意味ではなく、売買当事者間の精算金として扱うものです。
STEP11 管理費・修繕積立金等8万円を入力
中古マンションでは、管理費・修繕積立金などについて売主と買主で精算することがあります。
今回は、
80,000円
とします。
固定資産税等精算金12万円とは別に入力します。
STEP12 手付金500万円を入力
今回の手付金は、
5,000,000円
です。
ここで非常に重要なのは、
手付金500万円は、購入価格5,000万円にさらに500万円を加える費用ではない
ということです。
今回なら、
購入価格5,000万円
+手付金500万円
=5,500万円
ではありません。
手付金500万円は、契約時に先に支払い、最終的に購入代金へ充当するものとして計算します。
つまり、5,000万円の購入代金の一部を先に支払っているイメージです。
ただし、住宅ローンが実行される前に支払うため、
契約時に500万円の自己資金が必要
という資金計画上の重要な意味があります。
STEP13 その他の費用を入力
今回は、
司法書士報酬:150,000円
火災・地震保険:150,000円
その他費用:100,000円
とします。
その他費用10万円は、
決済後
に支払うものとします。
なお、「登録免許税」と「司法書士報酬」は同じものではありません。
登録免許税は登記にかかる税金。
司法書士報酬は登記手続きなどを依頼する司法書士への報酬です。
両方とも登記に関連するため混同しやすいですが、別の費用です。
すべて入力したら「費用を計算する」
ここまで入力したら、
「費用を計算する」
を押します。
すると、単に「諸費用は物件価格の○%程度」といった概算ではなく、入力した条件に応じて各項目が計算されます。
今回のモデルケースでは、次の結果になります。
税金の計算結果
売買契約書の印紙税:10,000円
住宅ローン契約の印紙税:0円
土地の登録免許税:292,500円
建物の登録免許税:36,000円
抵当権設定の登録免許税:40,000円
土地の不動産取得税:0円
建物の不動産取得税:0円
住宅ローン契約は電子契約としているため、今回の入力条件では住宅ローン契約の印紙税は0円という結果です。
また、不動産取得税についても、単に「住宅を買ったから○万円」と一律に計算しているわけではありません。
床面積、建築時期、評価額など、入力した条件から軽減の判定を行った結果、このモデルケースでは土地・建物とも0円となっています。
購入価格以外に357万4,500円かかる
今回の結果は、
購入価格以外の税金・諸費用:3,574,500円
です。
つまり、
購入価格 50,000,000円
+税金・諸費用 3,574,500円
=購入総額 53,574,500円
となります。
「5,000万円のマンションを買う」というだけでは、5,000万円だけを考えればよいわけではないことが分かります。
住宅ローン4,000万円なら、自己資金は1,000万円ではない
今回の住宅ローンは、
40,000,000円
です。
購入価格だけを見れば、
5,000万円-4,000万円=1,000万円
なので、
「自己資金は1,000万円」
と思うかもしれません。
しかし実際には税金・諸費用があります。
今回の試算では、
購入総額 53,574,500円
-今回の購入に利用する融資額 40,000,000円
=最終自己負担額 13,574,500円
です。
つまり、
最終的に必要となる自己資金は1,357万4,500円
という結果になります。
さらに重要なのが「いつ、いくら必要?」ということ
1,357万4,500円を一度に支払うわけではありません。
今回の条件では、資金の動きは次のようになります。
契約時・決済前
5,010,000円
まず契約時などに必要になります。
今回の500万円の手付金や売買契約書の印紙税などがここに含まれます。
決済時までの累積支出
53,474,500円
決済時までに使える住宅ローン
40,000,000円
したがって、
53,474,500円
-40,000,000円
=13,474,500円
が、決済時までに必要となる累積自己資金です。
ただし、すでに契約時などに、
5,010,000円
を準備しています。
そのため、決済時に新たに準備する金額は、
13,474,500円
-5,010,000円
=8,464,500円
です。
決済後
今回、決済後に支払うその他費用が、
100,000円
あります。
したがって最終的には、
13,474,500円
+100,000円
=13,574,500円
となります。
これが今回のモデルケースの最終自己負担額です。
今回の資金の流れをまとめると
購入価格:5,000万円
↓
購入価格以外の税金・諸費用:357万4,500円
↓
購入総額:5,357万4,500円
↓
住宅ローン:4,000万円
↓
最終自己負担額:1,357万4,500円
そして、その自己資金を用意するタイミングは、
契約時・決済前:501万円
↓
決済時に追加準備:846万4,500円
↓
決済後:10万円
です。
これなら、
「住宅購入には結局いくら必要なの?」
だけではなく、
「次の支払いまでに、自分はいくら現金を用意すればいいの?」
まで確認できます。
分からない項目は「?」を確認
住宅購入では、初めて見る言葉がたくさん出てきます。
特に、
固定資産税評価額
不動産取得税用の床面積
住宅用家屋証明書
認定住宅
購入利用融資額
決済利用融資額
抵当権設定額
などは、初めて住宅を購入する方には分かりにくい項目です。
シミュレーターでは、詳しい説明が必要な項目に「?」が用意されています。
「この質問はどういう意味?」
「4つの住宅ローン金額は何が違う?」
「自分の場合は何を入力する?」
と迷ったときは、「?」をクリックして説明を確認してください。
この記事の具体例と「?」の説明を一緒に確認しながら入力すると、より分かりやすくなります。
どの書類を用意すれば入力しやすい?
今回のように具体的な計算をする場合は、手元に次の資料があると入力しやすくなります。
登記事項証明書では、土地・建物の情報、登記上の床面積、土地持分などを確認します。
固定資産評価証明書や固定資産税・都市計画税の課税明細書では、土地・建物の固定資産税評価額や現況床面積などを確認します。
売買契約書・重要事項説明書・販売資料では、購入価格、契約日、専有面積、認定住宅に関する情報などを確認します。
住宅ローンの見積書・金融機関からの案内では、借入予定額、銀行費用、抵当権設定額などを確認します。
仲介会社・司法書士からの見積書や案内では、仲介手数料、司法書士報酬、住宅用家屋証明書の要件などを確認します。
全部を自分で判断する必要はありません。
分からない項目は、売主、仲介会社、金融機関、司法書士、都税事務所などへ確認しながら入力してください。
まとめ
今回は、
5,000万円の中古マンションを4,000万円の住宅ローンで購入する
という具体例で、最初から最後まで入力しました。
その結果、
購入価格:50,000,000円
税金・諸費用:3,574,500円
購入総額:53,574,500円
住宅ローン:40,000,000円
最終自己負担額:13,574,500円
という結果になりました。
さらに、
契約時・決済前:5,010,000円
決済時の追加準備:8,464,500円
決済後:100,000円
という支払時期まで確認できました。
住宅購入では、
「諸費用はだいたい○%」
という情報だけでは、実際に自分がいくら用意すればよいのか分からないことがあります。
購入価格だけでなく、
固定資産税評価額
床面積
建築日
認定住宅
住宅用家屋証明書
仲介手数料
住宅ローン
銀行費用
抵当権設定額
手付金
各種精算金
司法書士報酬
保険料
など、分かっている数字を一つずつ入力することで、より具体的な資金計画を確認できます。
初めて住宅を購入する方も、まずはこの記事の5,000万円の中古マンションの例を見ながら、シミュレーターがどのように計算するのか確認してみてください。
そのあと、ご自身が購入を検討している物件の資料を手元に用意して、実際の数字に置き換えて計算してみると分かりやすいでしょう。
※本シミュレーターは、個人の方が東京都内の住宅を自身の居住用として購入する場合などを対象とした試算ツールです。表示される金額は入力内容に基づく目安です。実際の税額、軽減措置、登記費用、金融機関の費用等は物件や契約条件によって異なる場合があります。契約・決済前には、不動産会社、金融機関、司法書士、税務窓口等へご確認ください。