住宅ローン控除とは?条件・控除額・手続きを解説
住宅を購入するとき、「住宅ローン控除を使うと税金が戻ってくる」と聞いたことはありませんか?
「いくら税金が安くなるの?」
「中古マンションでも使える?」
「13年間でどのくらい得になる?」
初めて住宅を購入する方にとって、分かりにくい制度かもしれません。
住宅ローン控除とは、一定の条件を満たして住宅ローンを利用した場合に、所得税や住民税の負担を軽くできる制度です。
2026年の税制改正により、制度の適用期限は2030年まで延長されました。
ただし、住宅ローンを借りれば誰でも同じ金額の控除を受けられるわけではありません。
この記事では、2026年に入居する場合を中心に、3つの計算例を使いながら、住宅ローン控除の仕組みや条件、申請方法を分かりやすく説明します。
住宅ローン控除とは?税金が安くなる仕組み
住宅ローン控除は、自分が住む住宅をローンで購入した場合などに、一定期間、税金の負担を軽くできる制度です。
「控除」とは、ここでは本来納める税金から、決められた金額を差し引くことを意味します。
例えば、所得税が15万円で、住宅ローン控除によって10万円を差し引ける場合、所得税の負担は5万円になります。
2026年から2030年までに入居する場合、基本となる控除率は0.7%です。
控除額は主に毎年末の住宅ローン残高をもとに計算しますが、住宅の種類や購入価格などによる上限があります。
① 住宅ローン3,000万円の場合、控除額はいくら?
例えば、年末に住宅ローンが3,000万円残っているとします。
3,000万円 × 0.7% = 21万円
この場合、計算上の控除額は年間21万円です。
ただし、これは3,000万円すべてを控除の計算に使える住宅で、購入価格などによる制限がない場合の例です。
また、21万円が必ず現金で戻ってくるという意味ではありません。
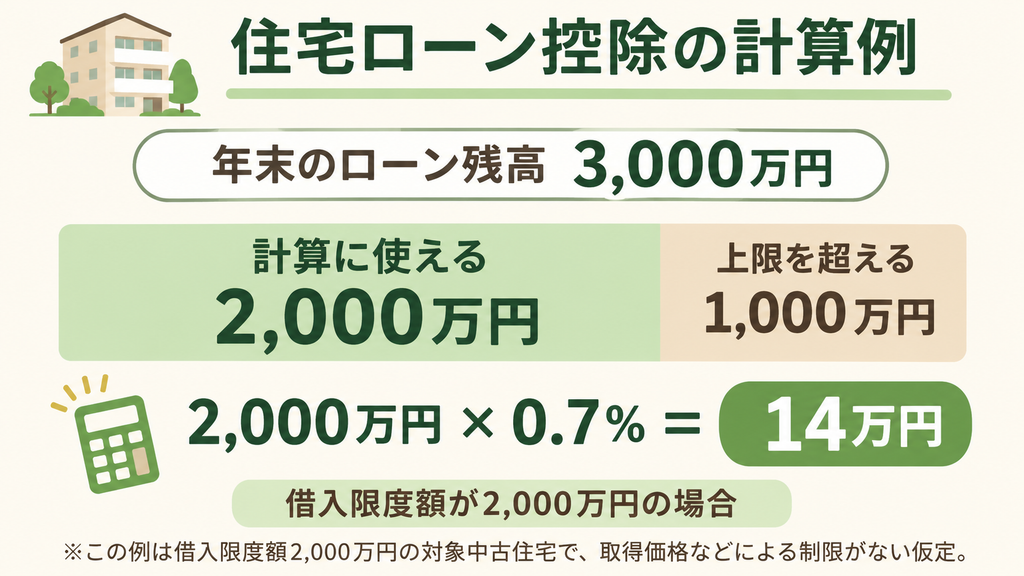
3,000万円借りても、2,000万円までしか計算に使えないことがある?
はい、あります。
住宅ローン控除には、住宅の種類や省エネ性能によって、計算に使える金額の上限が決められています。
これを「借入限度額」といいます。
例えば、2026年に省エネ性能による優遇を受けない中古マンションを購入し、住宅ローン控除の条件を満たす場合、借入限度額は2,000万円です。
年末の住宅ローン残高が3,000万円あっても、控除の計算に使えるのは2,000万円までとなります。
2,000万円 × 0.7% = 14万円
この場合、年間の控除可能額は14万円です。
つまり、銀行から借りられる金額と、住宅ローン控除の計算に使える金額は別ということです。
なお、実際の計算では住宅の取得価格も関係します。補助金を受けた場合や、住宅取得資金の贈与について一定の税制特例を利用した場合などには、取得価格から該当額を差し引いて計算します。
住宅ローン控除はいくら戻る?所得税と住民税の違い
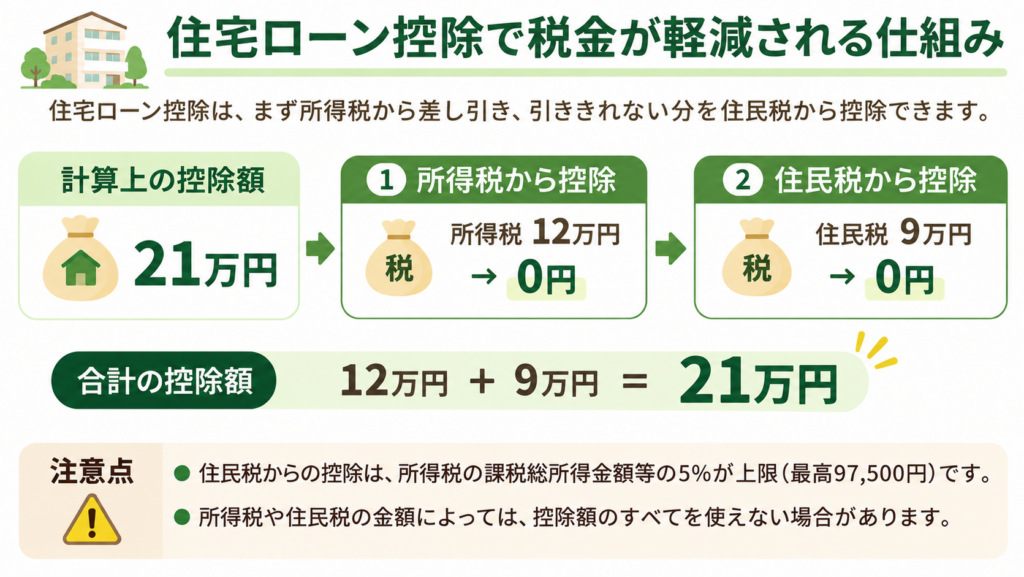
住宅ローン控除では、まず所得税から控除します。
所得税から差し引ききれなかった金額は、一定の範囲で翌年度の住民税から差し引ける場合があります。
ただし、住民税から差し引ける金額にも上限があります。
2026年入居の場合、住民税からの控除上限は、所得税の課税総所得金額等の5%、最高97,500円です。
② 控除可能額21万円の場合の計算例
例えば、次の条件で考えてみましょう。
- 計算上の控除額:21万円
- 住宅ローン控除前の所得税:12万円
- 住民税から9万円を控除できる条件を満たしている
この場合、まず所得税から12万円を差し引きます。
残りの9万円は、翌年度の住民税から差し引けます。
| 項目 | 金額 |
|---|---|
| 計算上の控除額 | 210,000円 |
| 所得税からの控除 | 120,000円 |
| 住民税からの控除 | 90,000円 |
| 合計控除額 | 210,000円 |
この例では、21万円すべてを控除できます。
一方、計算上の控除額が21万円でも、所得税から5万円、住民税から97,500円までしか控除できない条件であれば、合計は147,500円です。
計算上の控除額が21万円でも、必ず21万円分の税金が安くなるとは限りません。
なお、住民税からの控除は、原則として翌年度の住民税が減る仕組みです。所得税の還付金と同じように、すべてが現金で振り込まれるわけではありません。
住宅ローン控除は何年間受けられる?
住宅ローン控除を受けられる期間は、住宅の種類や性能によって10年間または13年間です。
ただし、13年間の控除を受けられる住宅でも、毎年同じ金額が控除されるわけではありません。
住宅ローンの返済が進むと、年末のローン残高が少しずつ減っていくためです。
③ 住宅ローン3,000万円を借りた場合の13年間の計算例
次の条件で住宅ローンを借りたとします。
| 項目 | 条件 |
|---|---|
| 借入額 | 3,000万円 |
| 金利 | 年1.0%(固定と仮定) |
| 返済期間 | 35年間 |
| 返済方法 | 元利均等返済 |
| 毎月の返済額 | 約84,686円 |
| 控除率 | 0.7% |
| 控除期間 | 13年間 |
今回は、ボーナス返済や繰上返済をしないものとします。
また、借入限度額が3,500万円以上で、住宅の取得価格などによる制限がない対象住宅を想定しています。
借入後12か月ごとを年末として計算すると、次のようになります。
| 年数 | 年末ローン残高 | 年間控除可能額 |
|---|---|---|
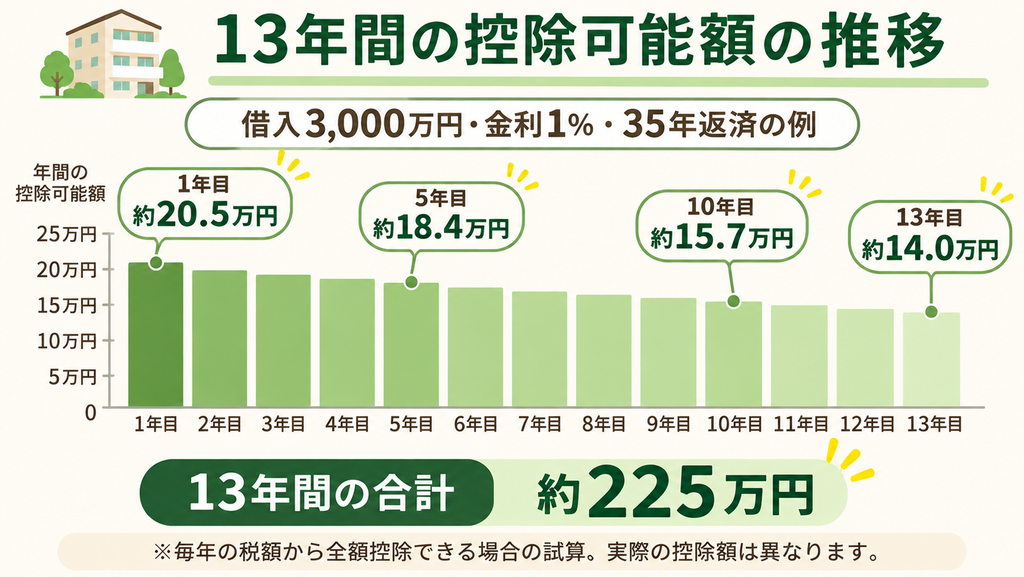
| 1年目 | 約2,928万円 | 約20.5万円 |
| 5年目 | 約2,633万円 | 約18.4万円 |
| 10年目 | 約2,247万円 | 約15.7万円 |
| 13年目 | 約2,006万円 | 約14.0万円 |
13年間の控除可能額を合計すると、約225万円になります。
この試算では、各年の控除可能額について100円未満を切り捨てた合計は2,252,200円です。
ただし、これは毎年の控除可能額をすべて使える場合の試算です。
実際には、本人の所得税や住民税の金額によって、全額を控除できないこともあります。
また、金利が変わったり、途中で繰上返済をしたりすると、年末のローン残高も変わります。
13年間で約225万円が必ず戻ってくるという意味ではありません。
新築住宅と中古住宅で控除額は違う?
住宅ローン控除では、新築か中古かだけで、省エネ性能などによっても借入限度額や控除期間が変わります。
2026年に入居する一般世帯の場合、主な区分は次のとおりです。
| 住宅の種類 | 借入限度額 | 控除期間 |
|---|---|---|
| 新築・長期優良住宅/低炭素住宅 | 4,500万円 | 13年 |
| 新築・ZEH水準省エネ住宅 | 3,500万円 | 13年 |
| 新築・省エネ基準適合住宅 | 2,000万円 | 13年 |
| 中古・長期優良住宅/低炭素住宅 | 3,500万円 | 13年 |
| 中古・ZEH水準省エネ住宅 | 3,500万円 | 13年 |
| 中古・省エネ基準適合住宅 | 2,000万円 | 13年 |
| その他の中古住宅 | 2,000万円 | 10年 |
※2026年入居の一般世帯向けの主な区分です。一定の買取再販住宅や子育て世帯等への上乗せ措置などは別の条件があります。
表にある「長期優良住宅」は、長く良好な状態で使えるよう、一定の基準を満たして認定された住宅です。
「ZEH水準省エネ住宅」や「省エネ基準適合住宅」は、断熱性能やエネルギー消費量などについて、定められた基準を満たす住宅です。
難しい名称をすべて覚える必要はありません。
大切なのは、購入する住宅がどの区分に当てはまるのか、必要な証明書類があるのかを確認することです。
また、19歳未満の扶養親族がいる方や、夫婦のいずれかが40歳未満の方などは、一定の条件で借入限度額が上乗せされる場合があります。
2028年以降に新築住宅へ入居する場合は?
2028年以降に入居する新築の省エネ基準適合住宅は、原則として住宅ローン控除の対象外となります。
ただし、2027年12月31日までに建築確認を受けた住宅や、登記簿上の建築日が2028年6月30日以前の住宅などは、一定の条件を満たすことで控除を受けられる場合があります。
この経過措置に該当する場合、借入限度額は2,000万円、控除期間は10年間です。
なお、2028年以降に入居する場合は、土砂災害特別警戒区域など一定の災害リスクが高い区域にある新築住宅についても、原則として対象外となる場合があります。
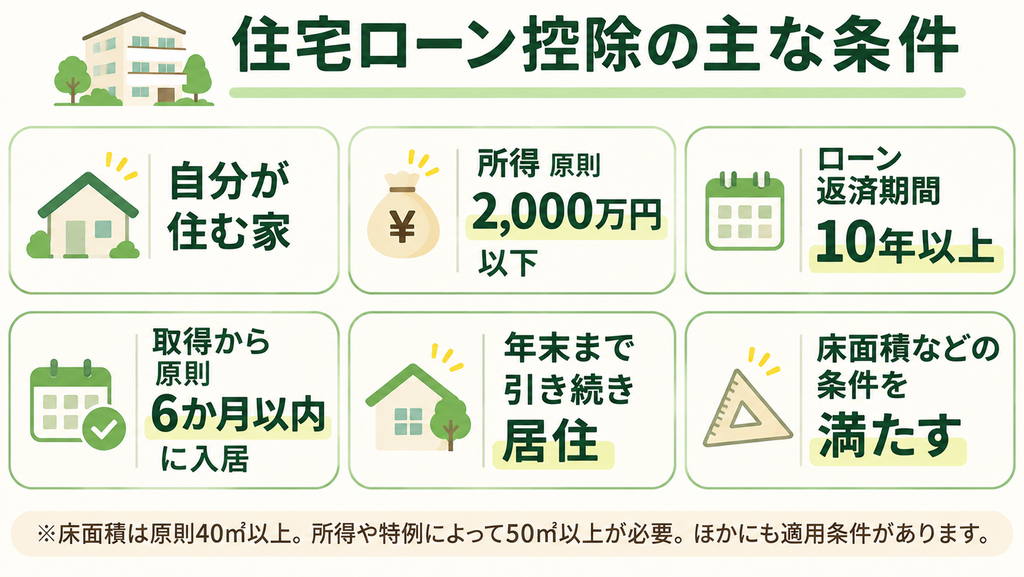
住宅ローン控除を受けるための主な条件
住宅ローン控除は、住宅ローンを借りれば誰でも利用できるわけではありません。
主な条件は次のとおりです。
- 自分が住むための住宅であること
- 控除を受ける年の合計所得金額が原則2,000万円以下であること
- 住宅ローンの返済期間が10年以上であること
- 住宅の取得などから原則6か月以内に入居すること
- 控除を受ける年の12月31日まで引き続き住んでいること
- 床面積や耐震性など、住宅に関する条件を満たすこと
床面積は原則40㎡以上ですが、合計所得金額が1,000万円を超える場合や、子育て世帯等への借入限度額の上乗せを利用する場合は50㎡以上が必要です。
また、店舗併用住宅や、住宅の売却に関する特定の税制優遇を利用している場合などには、別の条件も関係します。
中古マンションは広告の面積だけで判断しない
中古マンションでは、広告に記載された専有面積と、登記簿上の床面積が異なることがあります。
広告では壁の中心から測った「壁芯面積」、登記簿では壁の内側から測った「内法面積」が一般的に使われるためです。
例えば、広告上は42㎡でも、登記簿上は40㎡未満となる可能性があります。
住宅ローン控除の床面積要件では、原則として登記簿上の面積を確認します。
40㎡や50㎡に近い中古マンションでは、購入前に登記事項証明書で確認しておきましょう。
中古住宅を購入するときに確認したいこと
中古マンションや中古戸建てでも、条件を満たせば住宅ローン控除を受けられます。
ただし、購入前に確認しておきたいポイントがあります。
① 建物の耐震性
中古住宅では、原則として1982年1月1日以降に建築された住宅、または一定の耐震基準を満たすことを証明できる住宅などが対象です。
古い住宅でも、必要な耐震性を証明できれば対象となる場合があります。
築年数だけで判断せず、建築時期や耐震関係の書類を確認することが大切です。
② 省エネ性能の証明書類
省エネ性能による優遇を受ける場合は、住宅が所定の基準を満たしていることを示す書類が必要になります。
例えば、住宅省エネルギー性能証明書や建設住宅性能評価書など、住宅の区分に応じた書類が使われます。
ただし、どの書類でもよいわけではなく、対象となる性能や証明内容を確認する必要があります。
販売図面に「省エネ住宅」と書かれているだけでは、住宅ローン控除の優遇を受けられると確定しません。
不動産会社には、証明書類の有無や取得できる見込みを確認しておきましょう。
③ 引渡しから入居までの日程
中古住宅を購入してリフォームする場合、工事に時間がかかり、入居が遅れることがあります。
住宅ローン控除には入居時期の条件があるため、引渡し、リフォーム、引っ越しまでの予定を確認しておくことも大切です。
不動産会社が住宅ローン控除の対象となる可能性を案内できても、最終的な税務上の適用可否は個別の条件によって判断されます。
必要に応じて税務署や税理士にも確認しましょう。
住宅ローン控除はどうやって申請する?
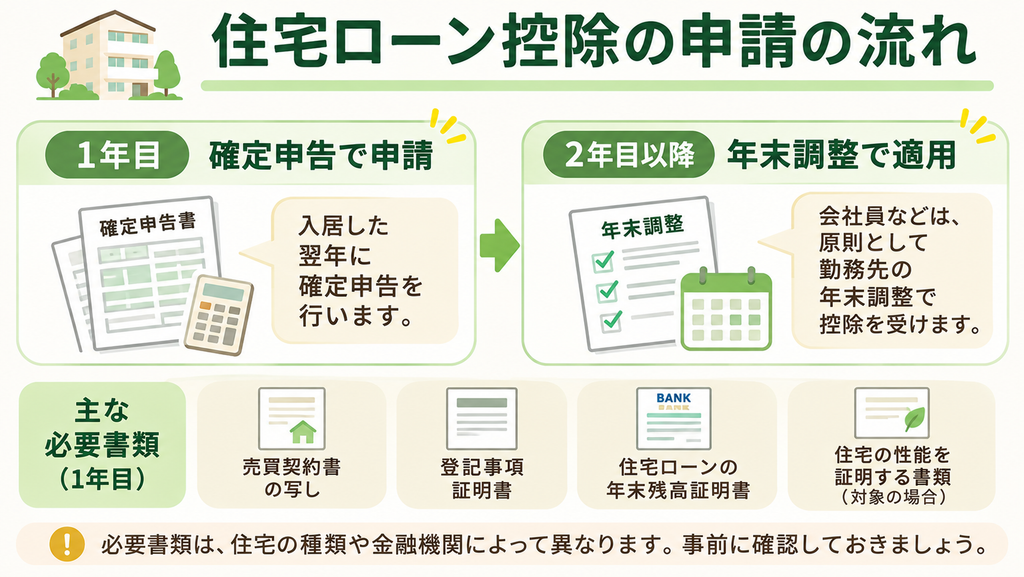
住宅ローン控除を受けるには、原則として最初の年に確定申告が必要です。
1年目は確定申告
住宅に入居した翌年に、確定申告を行います。
会社員で普段は確定申告をしていない方も、住宅ローン控除を初めて受ける年は原則として申告が必要です。
必要な書類は住宅の種類や金融機関の対応によって異なりますが、売買契約書、登記事項証明書、住宅ローンの年末残高に関する情報、住宅性能を証明する書類などが関係します。
2年目以降は年末調整など
会社員などの給与所得者は、原則として2年目以降、勤務先の年末調整で住宅ローン控除を受けられます。
自営業者などは、引き続き確定申告で手続きします。
また、金融機関によっては住宅ローンの年末残高情報を税務署に提供する仕組みもあるため、手続き方法を確認しましょう。
住宅ローン控除のよくある質問
Q. 住宅ローン控除を受けるために、借入額を増やした方が得ですか?
必ずしもそうではありません。
借入額が増えると、毎月の返済額や支払利息も増えます。
また、借入限度額や本人の納税額によっては、借入額を増やしても控除額が増えない場合があります。
住宅ローン控除だけでなく、毎月の返済額や総返済額も含めて考えることが大切です。
Q. ペアローンなら夫婦それぞれ控除を受けられますか?
夫婦それぞれが住宅ローンを借り、住宅の持分や所得、居住などの条件を満たせば、それぞれ控除を受けられる場合があります。
ただし、控除額はそれぞれの借入条件や納税額などによって変わります。
Q. 繰上返済すると住宅ローン控除は使えなくなりますか?
繰上返済しただけで、住宅ローン控除が使えなくなるわけではありません。
ただし、繰上返済によって返済期間が制度上の条件を満たさなくなる場合は、その後の控除を受けられなくなることがあります。
また、年末のローン残高が減ると、控除可能額も少なくなる場合があります。
まとめ|住宅ローン控除は購入前に確認しよう
住宅ローン控除は、住宅購入後の税金の負担を軽くできる制度です。
ただし、実際の控除額は、住宅ローンの借入額だけで決まるわけではありません。
住宅の種類や省エネ性能、本人の所得、納税額などによって変わります。
特に中古住宅では、登記簿上の床面積、耐震性、省エネ性能の証明書類、入居時期などを購入前に確認しておくことが重要です。
また、住宅ローン控除があるからといって、借入額を増やすことが必ず得になるわけではありません。
税金がどのくらい安くなるかだけでなく、毎月の返済を無理なく続けられるかも考えて、住宅購入の予算を決めましょう。